Toute communication commerciale relative à des placements financiers commercialisés en France doit être claire, exacte et non trompeuse, et identifiée sans ambiguïté comme communication publicitaire. Trois textes gouvernent cette obligation : DOC-2011-24 pour le principe général, DOC-2023-05 pour les prestataires de financement participatif, et DOC-2021-04 pour la fonction conformité. Un contrôle AMF ou ACPR sanctionne l’écart, même involontaire.
En bref:
- La communication commerciale sur les placements financiers doit être claire, exacte et divulgée comme publicité, sous peine de sanctions de l’AMF ou de l’ACPR.
- Elle doit respecter la cohérence avec les documents réglementaires, éviter tout superlatif non étayé et afficher clairement les risques, notamment via des mentions visibles.
- La fonction conformité doit être indépendante, disposer d’un accès direct à la direction, valider chaque communication avant diffusion et conserver des preuves horodatées.
- La validation réglementaire doit s’intégrer dès la création du contenu grâce à des templates conformes et automatisés pour limiter les coûts et erreurs.
- Il est crucial de réévaluer régulièrement les contenus anciens et de former les équipes pour gérer le risque de communication sur la durée.
Le texte fondateur de la doctrine repose sur un triptyque simple à énoncer, plus difficile à appliquer au quotidien : une communication doit être claire, exacte et non trompeuse. La position DOC-2011-24 de l’AMF s’applique à tous les placements collectifs commercialisés en France et impose une cohérence stricte entre le message publicitaire et les documents réglementaires (prospectus, DIC, FICI).
Concrètement, cela veut dire qu’un post LinkedIn annonçant une performance ne peut pas isoler un chiffre flatteur sans le replacer dans son contexte de risque. La méthodologie de calcul doit être vérifiable, et la période de référence ne peut pas être choisie pour maximiser l’effet visuel.
L’identification de la communication publicitaire, elle, s’adapte au format. Sur un support long (article, livre blanc), une mention explicite en tête de document suffit. Sur un format court, l’AMF accepte une identification abrégée comme #CommunicationPublicitaire, à condition qu’elle reste visible sans action de l’utilisateur, sans clic ni défilement supplémentaire.
Les points de vigilance récurrents lors d’une revue de communication incluent :
Ces règles ne changent pas selon le canal. Une story Instagram obéit aux mêmes exigences qu’une plaquette PDF, seule la mise en forme de l’avertissement varie.
La doctrine générale ne suffit pas pour les prestataires de services de financement participatif. La position DOC-2023-05 leur impose des règles supplémentaires, plus strictes, sur les visuels, le vocabulaire employé et la présentation des risques.
Un PSFP ne peut pas, par exemple, illustrer une campagne de financement immobilier avec des visuels suggérant une rentabilité garantie, ni employer un vocabulaire empruntant au registre de l’épargne réglementée (“livret”, “épargne sécurisée”) pour désigner des titres qui exposent à une perte en capital. La cohérence avec la fiche d’information clé pour l’investisseur (FICI) doit être vérifiable phrase par phrase.
Pour la commercialisation d’OPCVM ou de FIA, d’autres contraintes s’ajoutent :
La mise à jour récente de la doctrine AMF confirme cette exigence d’harmonisation avec les orientations de l’ESMA, notamment sur l’affichage des performances passées et l’adaptation des mentions selon le support.
La position DOC-2021-04 formalise ce que beaucoup de cabinets appliquaient de façon informelle : la fonction conformité doit disposer d’un positionnement clair, indépendant des équipes commerciales, avec un accès direct à la direction. Le texte s’appuie sur les orientations de l’ESMA et sur le règlement délégué (UE) 2017/565 qui encadre MiFID II.
Trois obligations structurent cette fonction au quotidien :
Un cabinet sans historique de versioning se retrouve démuni face à un contrôle. L’absence de preuve documentaire pèse autant que le contenu lui-même dans l’appréciation d’un manquement.
Un processus répétable évite les approbations improvisées et les oublis de mentions. Voici la séquence qui fonctionne pour la plupart des équipes marketing en finance :
Les mentions obligatoires varient selon le format. Une bannière publicitaire tolère une mention abrégée visible sans clic, tandis qu’une vidéo doit intégrer l’avertissement à l’écran pendant une durée suffisante pour être lu, pas seulement énoncé à l’oral en fin de séquence.
Conseil de pro : Nommez toujours une seule personne responsable de la signature finale par type de contenu. Quand trois personnes peuvent valider, personne ne se sent vraiment responsable, et c’est souvent là que la mention manquante passe entre les mailles.
Certaines communications liées à une offre publique doivent être transmises à l’AMF avant diffusion, notamment pour les opérations financières les plus sensibles (offres publiques d’acquisition, augmentations de capital significatives). Hors ces cas, le contrôle intervient le plus souvent a posteriori.
Face à une zone grise, une entité peut solliciter un rescrit auprès de l’AMF pour obtenir un avis formel sur la conformité d’une opération ou d’une communication avant sa diffusion. La procédure a ses limites : elle porte sur les éléments précisément soumis, et n’engage l’AMF que sur ce périmètre exact.
En cas de manquement constaté, les conséquences vont de la simple lettre d’observations à la sanction financière, en passant par l’injonction de retrait immédiat. L’ACPR et l’AMF ont coordonné leurs critères d’appréciation du caractère clair, exact et non trompeur, ce qui réduit les marges d’interprétation entre les deux régulateurs.
La conformité n’a pas à ralentir la production marketing si elle s’intègre en amont plutôt qu’en filtre final. Le vrai problème, dans la plupart des cabinets que nous observons, n’est pas la lourdeur de la doctrine AMF. C’est l’absence de template conforme réutilisable, qui oblige à réinventer la roue à chaque campagne.
Un guide comme celui sur les mentions légales de publicité financière montre qu’une mention bien positionnée dès la maquette évite la majorité des allers-retours avec le juridique, une démarche facilitée par les agences de marketing digital à Pessac. Pour accélérer une validation, la conformité a besoin de trois signaux précis : la source du chiffre annoncé, la date de calcul, et le document réglementaire de référence.
Le nerf de la guerre n’est pas la règle elle-même mais le moment où elle intervient. Une mention ajoutée après la maquette coûte trois fois plus cher en délai qu’une mention pensée dès le brief créatif.
Le risque de non-conformité ne se limite pas au moment de la diffusion. Une communication conforme au jour J peut devenir problématique six mois plus tard si le marché a évolué ou si la doctrine AMF a été mise à jour entre-temps.
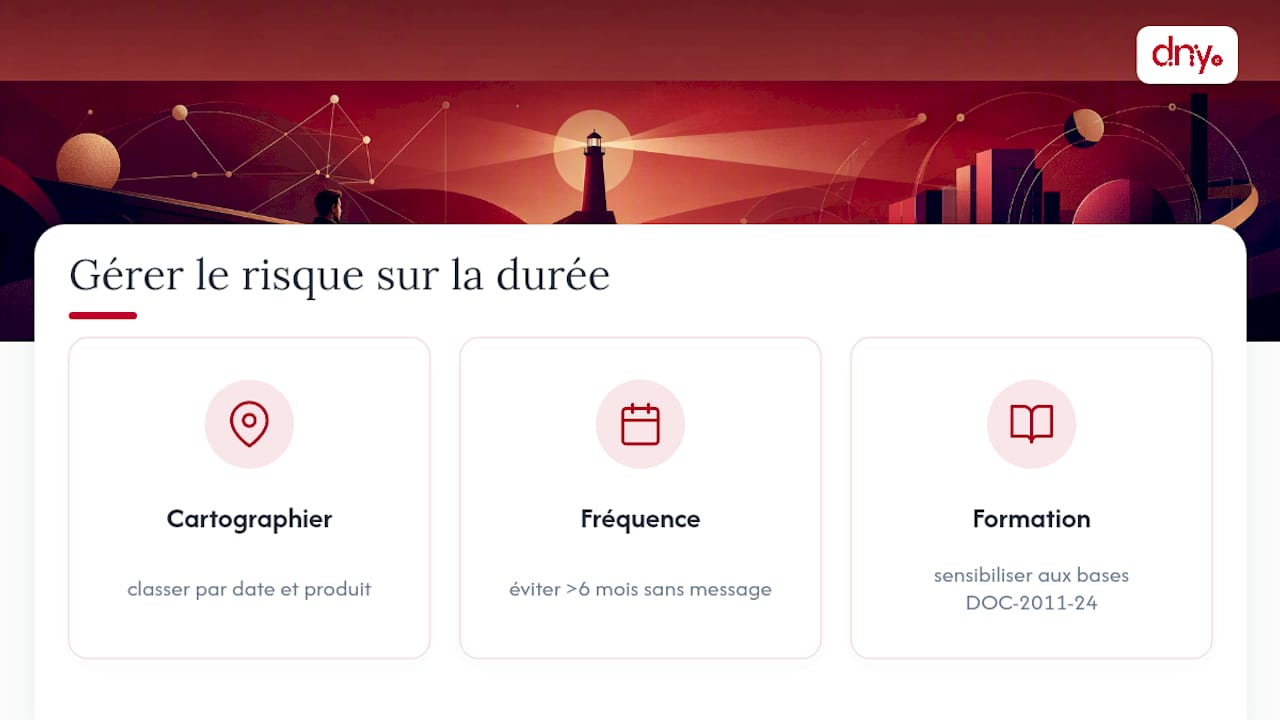
Le premier levier de gestion du risque consiste à cartographier les contenus par date de publication et par produit sous-jacent. Quand la doctrine change, comme lors de la rationalisation de l’information portée par le Listing Act, les contenus historiques mentionnant des méthodologies désormais obsolètes doivent être identifiés et corrigés, pas seulement les futures publications.
Le second levier touche la fréquence. Un guide de l’AMF sur les attentes des analystes financiers souligne qu’une absence de communication pendant plus de six mois peut être interprétée négativement par les investisseurs, ce qui pousse certains cabinets à publier davantage, parfois au détriment de la rigueur de validation.
Le troisième levier, souvent négligé, est la formation continue. Une équipe marketing qui comprend pourquoi une mention existe l’oublie moins qu’une équipe qui l’applique par automatisme sans en connaître la logique réglementaire. Sensibiliser les créatifs et les community managers aux bases de DOC-2011-24 réduit sensiblement le volume de contenus renvoyés en correction.
Les outils de gestion de projet marketing (type Monday, Asana ou Notion) peuvent intégrer une étape de validation conformité obligatoire avant publication, avec verrouillage du statut jusqu’à signature. Cette rigueur procédurale compte autant que l’outil choisi.
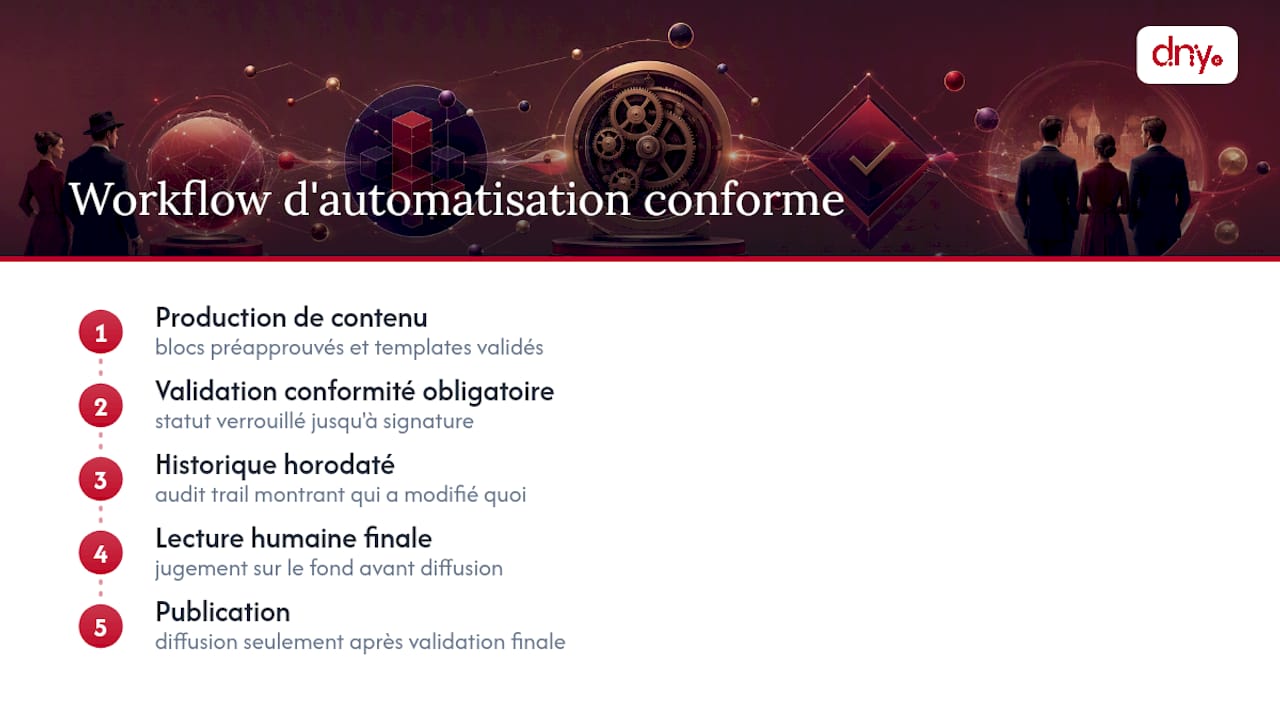
Certaines solutions de gestion documentaire permettent de conserver un historique de versions horodaté, avec traçabilité de qui a modifié quoi. C’est précisément ce type d’audit trail qui limite l’exposition juridique d’un dirigeant en cas de contrôle, en démontrant une démarche de vérification sérieuse plutôt qu’une validation de façade.
Pour la production de contenus elle-même, des bibliothèques de mentions préapprouvées, mises à disposition des équipes créatives sous forme de blocs réutilisables, réduisent considérablement les allers-retours. Un template validé une fois pour un format donné (bannière LinkedIn, story Instagram, email de prospection) sert de base à toutes les campagnes suivantes, avec seulement les données chiffrées à mettre à jour et à revalider.
Aucun outil ne remplace cependant le jugement humain sur le fond du message. L’automatisation sécurise le processus et la mémoire documentaire ; elle ne dispense jamais d’une lecture attentive du contenu final avant diffusion.
La plupart des cabinets traitent la conformité comme une contrainte administrative à subir en fin de production. C’est l’erreur la plus coûteuse. La doctrine AMF, une fois comprise, fonctionne comme un cahier des charges créatif, pas comme un frein.
Ce que l’on sous-estime le plus souvent : le coût réel ne vient pas des règles elles-mêmes, mais de leur découverte tardive dans le processus de production. Un visuel entièrement conçu puis recalé pour un avertissement mal placé coûte bien plus cher, en temps et en tension entre équipes, qu’une contrainte intégrée au brief initial.
La priorité pour un cabinet qui démarre cette structuration n’est pas de tout formaliser d’un coup. C’est de choisir un format à fort volume (posts LinkedIn, emailing) et d’y construire un template conforme robuste avant d’étendre la méthode aux autres canaux.
— Digital Dandy
Notre agence accompagne les acteurs de la finance qui veulent produire rapidement sans réapprendre la doctrine AMF à chaque campagne. Plutôt qu’un juriste externe qui ralentit chaque validation, notre équipe connaît les mécanismes de DOC-2011-24, DOC-2023-05 et DOC-2021-04 et les intègre directement dans la conception des contenus.
L’accompagnement passe par un audit des communications existantes, la construction de templates conformes réutilisables par format, et la formation des équipes marketing internes aux points de vigilance récurrents. L’offre Marque et positionnement s’appuie sur cette connaissance fine des cycles de vente longs et des enjeux réglementaires propres à la finance patrimoniale, une expertise que l’agence a mise en œuvre pour un changement de positionnement chez MyKub.
Pour un cabinet, une société de gestion ou un courtier qui veut arrêter de perdre des semaines en allers-retours entre marketing et juridique, la première étape consiste à demander un audit de vos supports actuels sur Digitaldandy.
Pour approfondir chaque point réglementaire évoqué, ces références restent la base documentaire à connaître par cœur.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Non, aucune certification n’est légalement exigée pour rédiger un contenu publicitaire financier. La certification AMF concerne les compétences des personnes physiques exerçant certaines fonctions (conseil, vente), pas la production de contenus marketing en tant que telle.
Cet article encadre la diffusion d’une information fausse ou trompeuse susceptible d’agir sur les cours ou la décision d’un investisseur. Il complète le principe général posé par DOC-2011-24 en donnant une base répressive aux manquements constatés.
La vérification passe par le registre officiel tenu par l’AMF, consultable sur son site institutionnel, qui recense les personnes ayant validé l’examen certifié. Ce registre distingue les certifications par organisme habilité et par date d’obtention.
L’examen certifié AMF couvre un programme réglementaire dense (réglementation, déontologie, produits financiers), ce qui demande une préparation sérieuse plutôt qu’une révision superficielle. La difficulté perçue dépend surtout du niveau de familiarité préalable avec les produits financiers du candidat.
Digital Dandy couvre les deux volets, de l’audit conformité des communications existantes à la production de contenus conformes prêts à diffuser. Les tarifs des prestations, dont Marque et positionnement, sont communiqués sur demande selon le périmètre du mandat.