Une étude de cas en finance part d’une situation réelle d’entreprise, pose une question précise, l’analyse à partir des chiffres et aboutit à une recommandation argumentée. Selon le contexte, elle sert à former des étudiants, à éclairer une décision de dirigeant ou à démontrer un savoir faire à des prospects.
Cet article détaille la méthode : la définition, la structure du rendu, les indicateurs à mobiliser, l’adaptation à la gestion d’actifs et la façon de présenter une recommandation. Il montre aussi comment les acteurs de la finance transforment leurs propres missions en cas clients qui convainquent.
La définition varie selon l’usage, mais le principe reste le même : on place le lecteur face à un problème vécu par une entreprise. Dans les écoles de commerce, la pédagogie par cas met l’étudiant au cœur d’une problématique survenue en entreprise et l’oblige à résoudre un problème de gestion, sous l’animation d’un enseignant.
À l’EM Strasbourg, le Case Study est demandé en 2e ou 3e année du Programme Grande École. Il traite une problématique d’entreprise liée à la majeure choisie, avec une revue de littérature académique. En majeure finance et comptabilité, il comprend une analyse financière approfondie d’une entreprise.
Pour une entreprise, une étude de cas en finance s’appuie sur l’analyse financière afin d’apprécier la rentabilité, la solidité financière et la capacité de développement. Elle éclaire ensuite des décisions stratégiques et opérationnelles : investir, se financer, céder, réorganiser.
À l’université, elle entraîne à la décision. Le cours d’études de cas de l’Institut Polytechnique de Paris (année 2026 2027) utilise des cas de finance d’entreprise dans un cadre de jeu de rôle, où les étudiants travaillent en groupe sur un cas d’examen.
Un bon cas se lit comme une enquête : on sait dès le départ ce qu’on cherche. Les études de cas comportent en règle générale trois parties, selon Eval : des faits tangibles et vérifiables, des problématiques ou questions, puis des réponses et des enseignements.
Le cadre universitaire est plus lourd. Au cours de l’Institut Polytechnique de Paris, le rendu est une note d’analyste de moins de 30 pages et une présentation d’environ 20 minutes sur une société cotée, en cinq blocs.
| Bloc | Question à laquelle il répond | Matière utilisée |
|---|---|---|
| Analyse stratégique | Où l’entreprise gagne t elle son argent, face à qui ? | Secteur, concurrence, modèle économique |
| Analyse financière | L’entreprise est elle rentable et solide ? | Bilan, compte de résultat, tableau de flux |
| Analyse de valorisation | Que vaut elle ? | Multiples, flux actualisés, comparables |
| Politique financière | Comment se finance t elle et rémunère t elle ses actionnaires ? | Dette, dividendes, investissements |
| Analyse des risques | Qu’est ce qui peut faire dévier la trajectoire ? | Scénarios, sensibilités, risques sectoriels |
Formulez la problématique en une phrase avant d’ouvrir le moindre tableur. Par exemple : « Cette société peut elle financer son plan d’investissement sans fragiliser sa structure financière ? »
Tout ce qui n’aide pas à répondre à cette question sort du document. C’est cette discipline qui distingue un cas lisible d’un catalogue de ratios.
La base reste les comptes : bilan, compte de résultat, tableau de flux, annexes. Pour qu’ils parlent, l’analyse repose sur trois dimensions, selon Copep’s : la rentabilité (générer des profits), la solvabilité (rembourser ses dettes à court, moyen et long terme) et la liquidité (faire face aux échéances immédiates).
Ces dimensions se complètent d’une analyse qualitative du secteur, de la position concurrentielle et de la stratégie. Les chiffres disent ce qui s’est passé, le qualitatif aide à juger si cela va durer.
Pour des conseillers en gestion de patrimoine ou des courtiers, la même logique s’applique à un dossier client : on commence par les documents, on formule la question, puis on choisit seulement les indicateurs qui servent la décision.
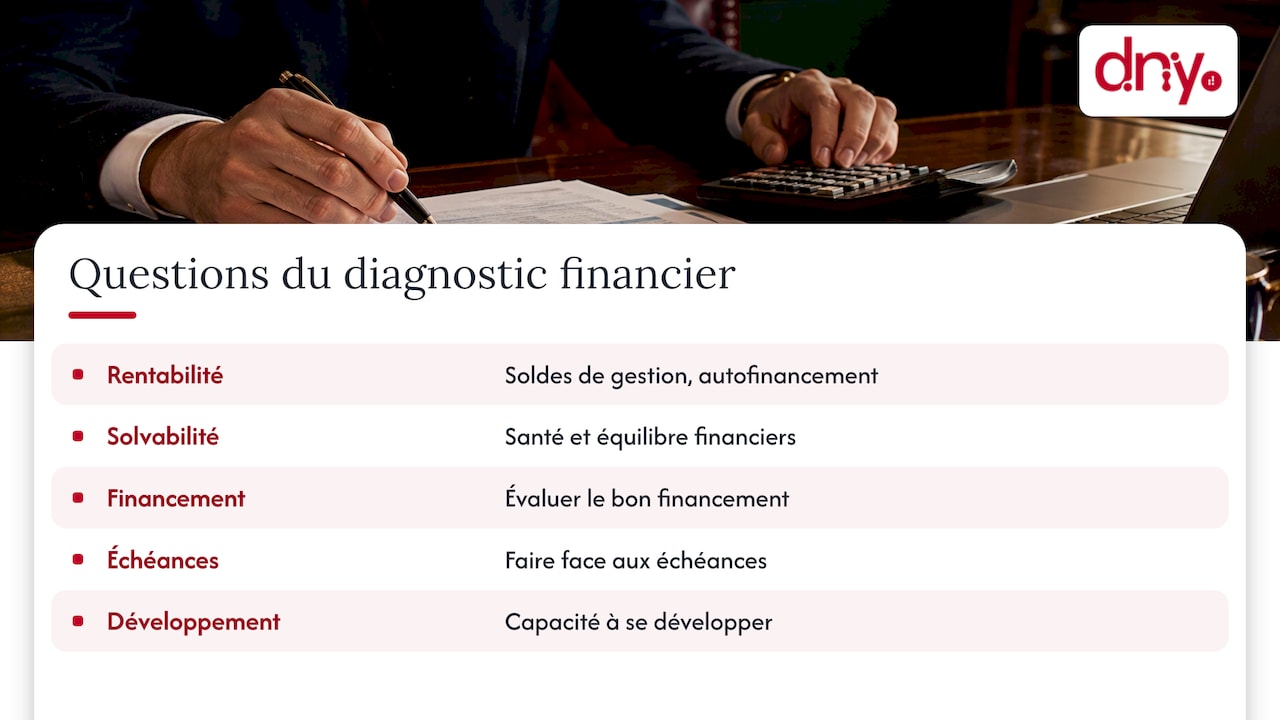
Beaucoup d’études de cas reposent sur un diagnostic financier. Selon Bpifrance Création, il vise à évaluer la santé financière (situation patrimoniale et équilibre financier) et la rentabilité, notamment par les soldes intermédiaires de gestion et la capacité d’autofinancement.
Le diagnostic est une démarche qui part d’informations chiffrées pour répondre à une question précise : rentabilité, solvabilité, bon financement, capacité à faire face aux échéances et à se développer. Il peut être complété par un diagnostic extra financier portant sur l’environnement, le social et la gouvernance.
L’extra financier n’est pas décoratif : ces éléments peuvent, à terme, se refléter dans les comptes. Un cas qui les ignore laisse une partie du risque hors du champ.
En gestion d’actifs, la question change de nature. On n’analyse plus seulement une entreprise : on évalue un placement, un fonds ou une allocation, et le rôle qu’ils jouent dans un portefeuille. Le cas doit alors répondre à deux interrogations : qu’a produit ce placement, et au prix de quel risque ?
La trame reste proche de celle du cas d’entreprise, avec quelques ajustements :
Une précaution s’impose dans tout cas portant sur des performances : les performances passées ne préjugent pas des performances futures. Le cas doit le dire clairement, puis présenter plusieurs scénarios plutôt qu’une trajectoire unique.
Pour une société cotée, les cinq blocs vus plus haut s’appliquent tels quels, avec la valorisation au centre. Pour un fonds, remplacez l’analyse financière par l’analyse de la stratégie de gestion, de la politique de risque et des frais.
Dans les deux cas, indiquez vos hypothèses et vos sources de données. Un lecteur professionnel pardonne une hypothèse discutable, jamais une hypothèse cachée.
La recommandation est la partie que le lecteur retient. Elle doit arriver en premier dans la présentation orale ou écrite, puis être démontrée : réponse, trois arguments chiffrés, risques, conditions de réussite.
Une recommandation solide tient en quatre éléments :
Privilégiez un graphique par idée et des commentaires courts. Si le comité ou le client ne retient qu’une page, elle doit contenir la décision et sa justification.
Pour un cabinet de gestion de patrimoine, une société de gestion ou une fintech, le cas client reprend la même mécanique : situation de départ, problème, actions menées, résultats. Les cycles de vente longs de la finance rendent ce format précieux : un prospect a besoin de preuves avant de s’engager. Pour voir comment des acteurs abordent la question, les cas réels d’expansion internationale d’une autre profession donnent un exemple de présentation par situation.
Chez Digital Dandy, nous publions des cas dans notre propre secteur d’exercice. Ils illustrent la méthode appliquée à des acteurs financiers :
Un cas client ne vaut que par ses résultats mesurés. Nos guides sur le ROI marketing en finance et sur les indicateurs marketing à suivre détaillent comment choisir ces mesures avant de lancer une action, pour pouvoir les citer ensuite.
Une étude de cas en finance est d’abord un exercice de rigueur : une question nette, des faits vérifiables, une décision défendable. Les professionnels de la finance maîtrisent cette rigueur dans leurs dossiers, mais l’appliquent rarement à leur propre communication.
Notre conviction est que le cas client est le format le plus naturel pour un acteur financier. Il parle le langage de son public, celui des chiffres, des contraintes réglementaires et des décisions patrimoniales. Il répond aussi à la réalité des cycles de vente longs : on ne signe pas un mandat sur une promesse, mais sur une démonstration.
C’est pourquoi nous travaillons exclusivement avec des acteurs de la finance. Notre connaissance de l’écosystème (réglementation, mécanismes patrimoniaux, parcours de décision) nous permet de transformer une mission en récit structuré, sans trahir la confidentialité ni la conformité. Et sans que vous ayez à recruter une équipe marketing en interne.
Digital Dandy
Vous avez des missions réussies et peu de temps pour les raconter ? Nous accompagnons les cabinets de gestion de patrimoine, courtiers, fintechs et sociétés de gestion sur leur positionnement de marque, leur influence sur LinkedIn et des ateliers sur mesure. L’objectif : faire de votre expérience un argument commercial lisible. Pour en parler, rendez vous sur notre site.
Si vous hésitez entre faire seul et déléguer, notre guide pour externaliser le marketing en finance détaille les options.
Le diagnostic financier évalue la situation d’une organisation à partir de chiffres pour répondre à une question précise. L’étude de cas l’englobe souvent, puis y ajoute le contexte, la problématique et surtout une recommandation. Le diagnostic constate, le cas conclut.
Cela dépend du périmètre. Un cas pédagogique se traite en quelques heures, alors qu’une note d’analyste sur une société cotée demande plusieurs semaines. Fixez la question et le format du rendu avant de commencer, c’est ce qui borne le travail.
Les comptes sur plusieurs exercices : bilan, compte de résultat et tableau de flux de trésorerie. Ajoutez les documents de gestion, les informations sur le secteur et, selon la question, les éléments extra financiers liés à l’environnement, au social et à la gouvernance.
Racontez la situation de départ, la démarche et le résultat en anonymisant le client et en respectant vos obligations de conformité. Appuyez chaque affirmation sur un chiffre ou un fait. Nous pouvons vous aider à structurer ce travail.