Vous trouverez ici 20 idées d’articles pour CGP, prêtes à décliner en newsletter, LinkedIn ou webinaire, chacune assortie d’un format et d’un objectif commercial précis. L’ensemble respecte les exigences de communication de l’AMF et vise un seul but : transformer un lecteur en rendez-vous qualifié. Vous y trouverez aussi un calendrier éditorial, des templates de titres et les sources à citer pour rester crédible.
En bref:
- Publier un contenu solide une fois par mois, en respectant la conformité, permet de dépasser la performance d’une publication hebdomadaire sans stratégie claire de conversion.
- Incorporer systématiquement des mentions de risque ou de non-conseil personnalisé rassure la clientèle exigeante et améliore la crédibilité du contenu.
- La différenciation repose sur l’angle et la régularité des publications, en privilégiant des sujets rares ou de niche plutôt que la banalité.
- Utiliser des formats variés comme newsletters, posts LinkedIn ou webinaires avec un même sujet évite la duplication et adapte le message à chaque canal.
- Externaliser la production via des spécialistes assure conformité, gain de temps et une diffusion cohérente, tout en renforçant la crédibilité.
Voici vingt idées d’articles CGP couvrant les thèmes qui font le plus recette auprès d’une clientèle patrimoniale française : fiscalité, transmission, retraite, placements et niches professionnelles. Chaque idée précise l’angle, le format le plus adapté et la finalité commerciale visée.
Droits de succession : ce qui change pour vos héritiers. Angle fiscal chiffré. Format : article long + newsletter. Objectif : capturer un lead via un guide téléchargeable.
Donation de son vivant : trois montages à connaître. Angle pédagogique. Format : article blog. Objectif : informer et positionner l’expertise transmission.
Assurance vie après 70 ans : les pièges de la clause bénéficiaire. Angle correction d’idée reçue. Format : post LinkedIn + article. Objectif : générer des demandes de bilan.
Fiscalité du dirigeant qui vend son entreprise. Angle sur mesure pour une niche à fort ticket. Format : article long. Objectif : capter des chefs d’entreprise en cession.
PER ou assurance vie pour préparer sa retraite : le match. Angle comparatif. Format : article + newsletter. Objectif : nourrir la réflexion avant un premier rendez-vous.
Optimiser sa retraite quand on est indépendant. Angle niche professions libérales. Format : article de fond. Objectif : fidéliser une base de clients spécifiques.
SCPI en 2026 : où en est le marché ? Angle actualité placements. Format : newsletter mensuelle. Objectif : entretenir la relation avec les clients existants.
Immobilier locatif : LMNP ou SCI, que choisir ? Angle pratique et concret. Format : article long. Objectif : capter les investisseurs immobiliers.
Les cinq erreurs qui coûtent cher lors d’une succession. Angle liste percutante. Format : article + LinkedIn. Objectif : générer du partage et de la visibilité.
Divorce et patrimoine : anticiper avant la séparation. Angle sensible mais recherché. Format : article discret, distribué en newsletter ciblée. Objectif : fidélisation d’un segment spécifique.
Transmettre son entreprise familiale sans la fragiliser. Angle pacte Dutreil. Format : livre blanc. Objectif : lead magnet à forte valeur ajoutée.
Placer sa trésorerie d’entreprise : les options en 2026. Angle trésorerie excédentaire. Format : article + webinaire. Objectif : capter les dirigeants de PME.
Jeunes actifs : par où commencer pour investir ? Angle pédagogique grand public. Format : série de posts LinkedIn. Objectif : construire une audience à long terme.
Défiscalisation immobilière : ce qui reste pertinent. Angle mise à jour réglementaire. Format : article long. Objectif : informer et rassurer.
Succession internationale : les pièges quand un héritier vit à l’étranger. Angle niche expatriés. Format : article spécialisé. Objectif : capter une clientèle mobile.
Assurance vie multisupport : comment lire son relevé annuel. Angle explicatif très concret. Format : checklist téléchargeable. Objectif : lead magnet simple.
Protection du conjoint survivant : les options méconnues. Angle rassurant. Format : article + newsletter. Objectif : ouvrir une conversation patrimoniale complète.
Investir dans le vin, l’art ou les montres : mode ou stratégie ? Angle actif de diversification. Format : article curieux. Objectif : engagement et partage social.
Charge fiscale du dirigeant : dividendes ou salaire ? Angle arbitrage chiffré. Format : article technique. Objectif : capter une clientèle entrepreneuriale exigeante.
Bilan patrimonial gratuit : à quoi ça sert vraiment ? Angle produit d’appel. Format : article court + CTA direct. Objectif : conversion directe en rendez-vous.
Une même idée d’article peut nourrir trois ou quatre formats différents sans qu’un seul mot ne soit dupliqué à l’identique. La règle : garder le fond, changer la longueur et le ton
le canal.
Pour un email de newsletter, la structure reste stable :
Sur LinkedIn, le même sujet devient un post de 900 à 1 300 signes, avec une accroche en une phrase, un visuel ou un carrousel, et un CTA simple en commentaire plutôt qu’en lien externe, ce qui favorise la portée organique. Notre guide sur les formats LinkedIn adaptés aux CGP détaille les variantes qui fonctionnent le mieux selon l’audience.
Pour un webinaire, l’idée devient un sommaire en trois parties promu une semaine à l’avance par email et LinkedIn, suivi d’un CTA post événement vers une prise de rendez-vous individuelle.
Conseil de pro : Ajoutez systématiquement une mention de risque ou de non conseil personnalisé sur tout contenu évoquant un produit financier ou un rendement, conformément aux exigences de communication décrites par l’AMF dans son dossier MiFID II.
Un cabinet qui vise un contenu majeur par mois gagne à structurer son processus en étapes fixes : brief, recherche documentaire, rédaction, relecture conformité, publication, distribution multicanal, puis mesure des résultats.
Un article court se boucle en deux semaines. Un guide approfondi ou un livre blanc demande plutôt quatre semaines, entre la recherche et la validation conformité.
| Étape | Délai indicatif | Indicateur suivi |
|---|---|---|
| Article court | 2 semaines | Taux d’ouverture, CTR |
| Guide approfondi | 4 semaines | Rendez-vous générés |
| Suivi mensuel | Continu | Satisfaction client, NPS |
Les trois indicateurs à surveiller en priorité restent le taux d’ouverture de la newsletter, le taux de clic vers l’article, et le nombre de rendez-vous réellement obtenus.
Un bon titre se calibre selon l’audience visée, pas selon un modèle unique. Un particulier fortuné ne réagit pas au même vocabulaire qu’un jeune actif ou qu’un chef d’entreprise en cession.
Des agences spécialisées accompagnent les cabinets de gestion de patrimoine dans la production de contenus conformes et la diffusion multicanal, de la newsletter à LinkedIn en passant par les livres blancs, en tenant compte des cycles de vente longs et des contraintes réglementaires propres au secteur financier.
Une newsletter CGP bien construite peut générer entre 1 % et 3 % de rendez-vous sur sa base d’ouvreurs, avec des taux d’ouverture attendus entre 25 % et 35 %. C’est ce niveau de performance qui doit guider le choix des sujets et des formats, pas la seule créativité éditoriale.
Des ressources réutilisables comme des templates de newsletter ou des checklists conformité accélèrent la production sans sacrifier la rigueur.
Avant d’écrire, il faut savoir qui lit. Un cabinet qui cible des dirigeants de PME n’a pas les mêmes priorités éditoriales qu’un cabinet spécialisé en transmission familiale.
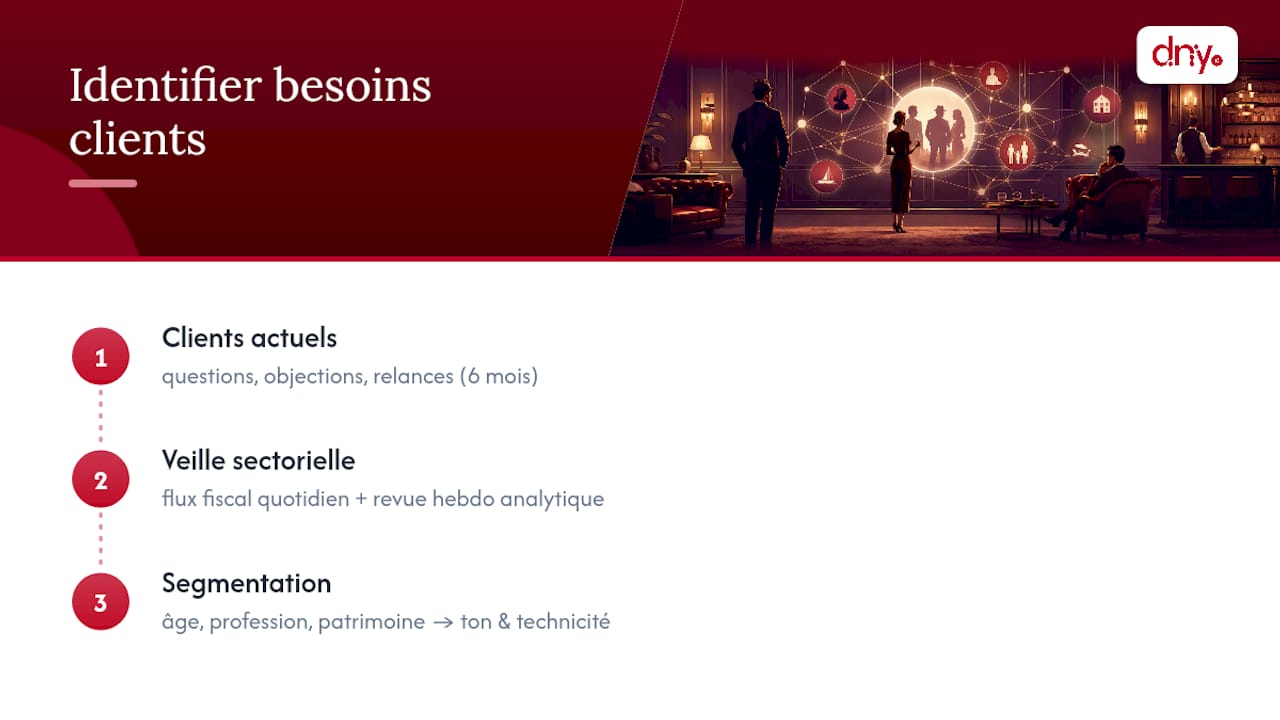
La première source d’information reste votre propre clientèle : les questions posées en rendez-vous, les objections récurrentes sur un produit, les relances après une signature. Un tableur simple qui recense ces questions sur six mois révèle souvent trois ou quatre thèmes qui reviennent sans cesse.
La deuxième source est la veille sectorielle. Combiner une veille quotidienne, via un flux d’actualité fiscale, et une veille hebdomadaire plus analytique permet de repérer les sujets qui montent avant qu’ils ne deviennent génériques, une pratique que recommande Next Gen Patrimoine dans son panorama des newsletters du secteur.
Enfin, segmentez votre base par âge, profession et montant de patrimoine géré. Un dirigeant proche de la cession d’entreprise et un jeune cadre qui ouvre son premier PER n’attendent pas le même niveau de technicité ni le même ton.
La plupart des cabinets publient les mêmes sujets génériques : l’assurance vie, le PER, la loi de finances. La différenciation ne vient pas du sujet mais de l’angle et de la régularité.
Un cabinet qui traite un thème rare, comme la fiscalité des successions internationales ou l’arbitrage dividendes contre salaire pour un dirigeant, capte une audience que personne d’autre ne sert vraiment. La niche paie davantage que la généralité.
La régularité compte autant que l’originalité. Un cabinet qui publie un contenu solide chaque mois, sur deux ans, construit une autorité que des publications ponctuelles et irrégulières n’atteignent jamais. La cohérence de ton et de format, entre newsletter et LinkedIn, renforce aussi la reconnaissance de marque auprès d’une clientèle qui reçoit plusieurs sollicitations concurrentes.
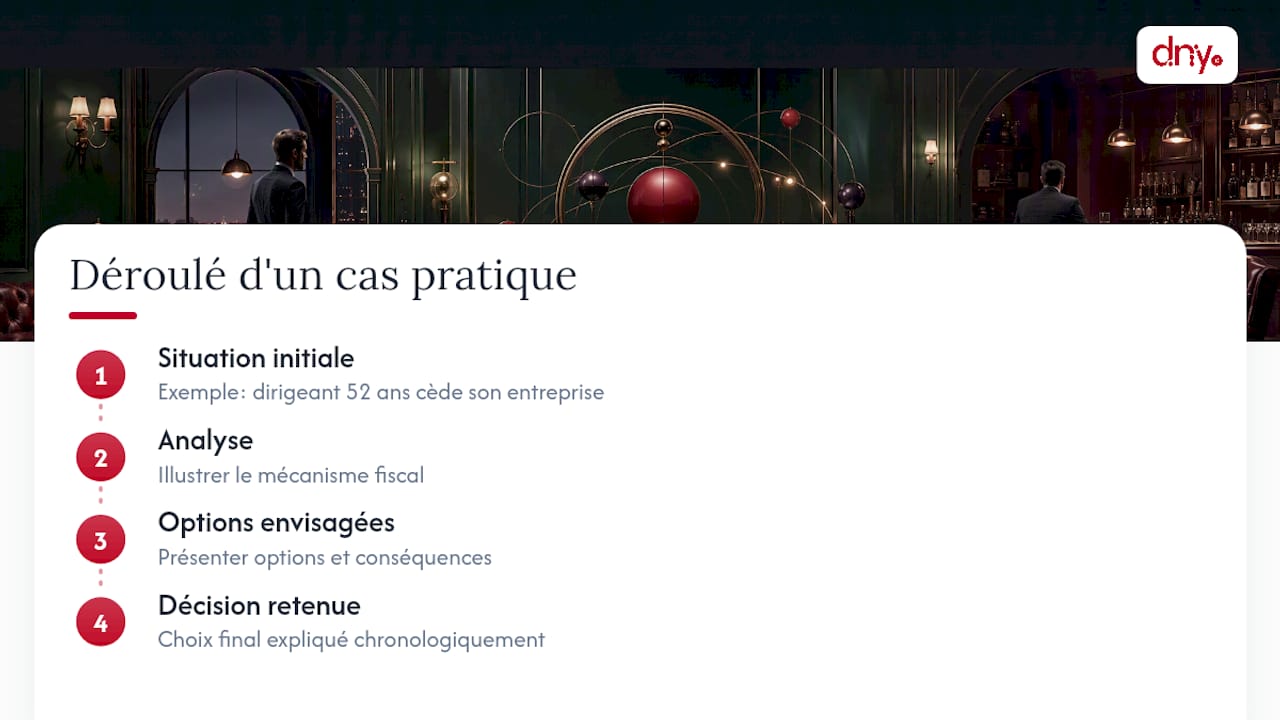
Un cas pratique bien construit convainc davantage qu’une explication théorique, à condition de rester anonymisé et conforme. Décrire une situation type, « un dirigeant de 52 ans qui cède son entreprise », sans nommer ni identifier le client réel, permet d’illustrer un mécanisme fiscal sans exposer de données personnelles.
Les témoignages clients existants, quand ils sont réels et recueillis avec l’accord explicite de la personne, apportent une preuve sociale forte. Mais un CGP ne peut jamais transformer un témoignage en promesse de résultat financier : la satisfaction sur l’accompagnement se distingue toujours de la performance d’un placement, qui ne peut être garantie dans aucune communication.
Les cas pratiques fonctionnent particulièrement bien en format long, avec un déroulé chronologique simple : la situation initiale, l’analyse, les options envisagées, la décision retenue. Cette structure narrative retient mieux l’attention qu’une simple liste de conseils génériques.
Tout contenu financier publié en France doit respecter le cadre fixé pour la communication à destination du public, et les obligations issues de la directive MiFID II encadrées par l’AMF s’appliquent aussi aux contenus éditoriaux, pas seulement aux documents commerciaux formels.
Trois règles simples évitent l’essentiel des risques : jamais de promesse de rendement chiffrée sans mention de risque associée, jamais de conseil personnalisé déguisé en article général, et toujours une mention rappelant que l’investissement comporte un risque de perte en capital quand le sujet le justifie.
Pour les questions purement fiscales, mieux vaut toujours vérifier le chiffre exact sur le site officiel de l’administration fiscale avant publication, les barèmes évoluant chaque année en loi de finances. Un article qui cite un taux obsolète nuit davantage à la crédibilité qu’une simple absence de contenu sur le sujet.
La plupart des cabinets pensent qu’il faut publier beaucoup pour être visible. C’est faux. Un cabinet qui publie un contenu solide par mois, avec une conformité irréprochable et une diffusion multicanal cohérente, dépasse largement celui qui publie chaque semaine sans stratégie de conversion derrière.
L’erreur la plus fréquente reste de traiter le contenu comme une vitrine plutôt que comme un outil de conversion. Un article sans CTA clair, sans lead magnet, sans suivi des ouvreurs, reste un exercice de communication flatteur mais stérile commercialement.
Ce que l’article suggère clairement, c’est que la conformité n’est pas un frein à la performance, elle en est une composante. Un contenu rigoureux, sourcé et prudent dans ses formulations convertit souvent mieux qu’un contenu putaclic, parce qu’il rassure exactement la clientèle patrimoniale la plus exigeante, celle qui a le plus à perdre en cas d’erreur.
Il existe des solutions alternatives à une équipe marketing interne pour les cabinets qui veulent publier régulièrement sans recruter : audit de contenus existants, calendrier éditorial calé sur l’activité, production des articles et newsletters, puis diffusion sur LinkedIn et par email.
Un avantage pour un CGP est que chaque contenu produit peut bénéficier d’une validation conformité intégrée au processus, ce qui aide à éviter les corrections tardives et les risques de non-conformité réglementaire. Cela permet également de gagner du temps auparavant consacré à la rédaction, à la recherche et à la vérification des textes.
Consultez la page d’accueil de Digital Dandy pour découvrir l’accompagnement éditorial proposé aux cabinets de gestion de patrimoine, et demandez un premier échange pour évaluer votre situation actuelle.
Vérifiez toujours la date de mise à jour d’une source avant de la citer, un barème fiscal changeant chaque année.
La rémunération d’un CGP varie fortement selon le statut (salarié, indépendant, réseau) et le volume d’actifs gérés, sans chiffre officiel unique et fiable à citer sans nuance.
Vérifiez son immatriculation ORIAS, son statut réglementaire auprès de l’AMF, et la clarté de sa communication sur les frais et les risques avant tout engagement.
Il n’existe pas de logiciel unique adapté à tous les cabinets. Le choix dépend du volume de clients, des besoins de conformité et de l’intégration avec vos outils marketing existants comme votre newsletter.
Aucun placement n’offre de rentabilité garantie, et tout contenu qui l’affirme sans mention de risque enfreint les règles de communication financière rappelées par l’AMF. Le choix dépend du profil de risque et de l’horizon de chaque client.