Un persona de CGP est la fiche d’un client type de votre cabinet : son âge, sa situation, ses objectifs, son rapport au risque et la façon dont il choisit un conseiller. Les personas utiles ne reposent pas sur le seul niveau d’actifs, mais sur un croisement de critères que vous vérifiez auprès de vos propres clients.
Cet article donne les profils qui reviennent dans les études françaises récentes, une méthode pour bâtir vos personas et une manière de les contrôler. Il s’adresse aux CGP, sociétés de gestion, courtiers, réseaux et fintechs qui veulent parler à la bonne personne, au bon moment.
Un persona n’est pas une personne réelle, mais une synthèse. Il regroupe les traits communs d’un ensemble de clients ou de prospects : situation familiale, projets, niveau de connaissance, canaux utilisés, freins et déclencheurs de rendez-vous.
Pour un CGP, l’enjeu est concret. Un conseiller en gestion de patrimoine accompagne ses clients sur l’analyse de la situation financière, familiale et fiscale, puis sur des stratégies personnalisées d’investissement financier et immobilier. Ce que vous dites à un chef d’entreprise de 52 ans qui prépare sa cession n’a rien à voir avec ce que vous dites à un cadre de 34 ans qui achète sa résidence principale.
Le persona sert donc à choisir un message, un format et un canal. Il sert aussi à décider qui vous ne ciblez pas, ce qui protège votre temps commercial.

L’étude de l’Observatoire des métiers de la Banque, publiée en 2026, cite notamment les jeunes patrimoniaux ou néo-investisseurs, les seniors fortunés et les dirigeants ou chefs d’entreprise. C’est un bon point de départ pour une première ébauche.
| Profil | Ce qui le caractérise | Sujets qui l’amènent chez un CGP |
|---|---|---|
| Jeune patrimonial ou néo-investisseur | Autonome, digitalisé, premiers capitaux | Premières économies, achat immobilier, construction d’une épargne |
| Senior fortuné | Patrimoine constitué, horizon de transmission | Retraite, héritage, transmission |
| Dirigeant ou chef d’entreprise | Vie privée et vie professionnelle imbriquées | Rémunération, fiscalité, cession, structuration |
Ces lignes sont une synthèse de nos lectures, à adapter à votre clientèle. Elles ne remplacent pas vos propres données.
Le baromètre Cardif-Kantar 2026 indique que 71 % des CGP interrogés ont vu leur clientèle augmenter sur les douze derniers mois. Parmi les profils nouvellement accueillis, les plus cités sont les professions libérales (44 %), les dirigeants de TPE-PME (43 %) et les travailleurs indépendants (33 %).
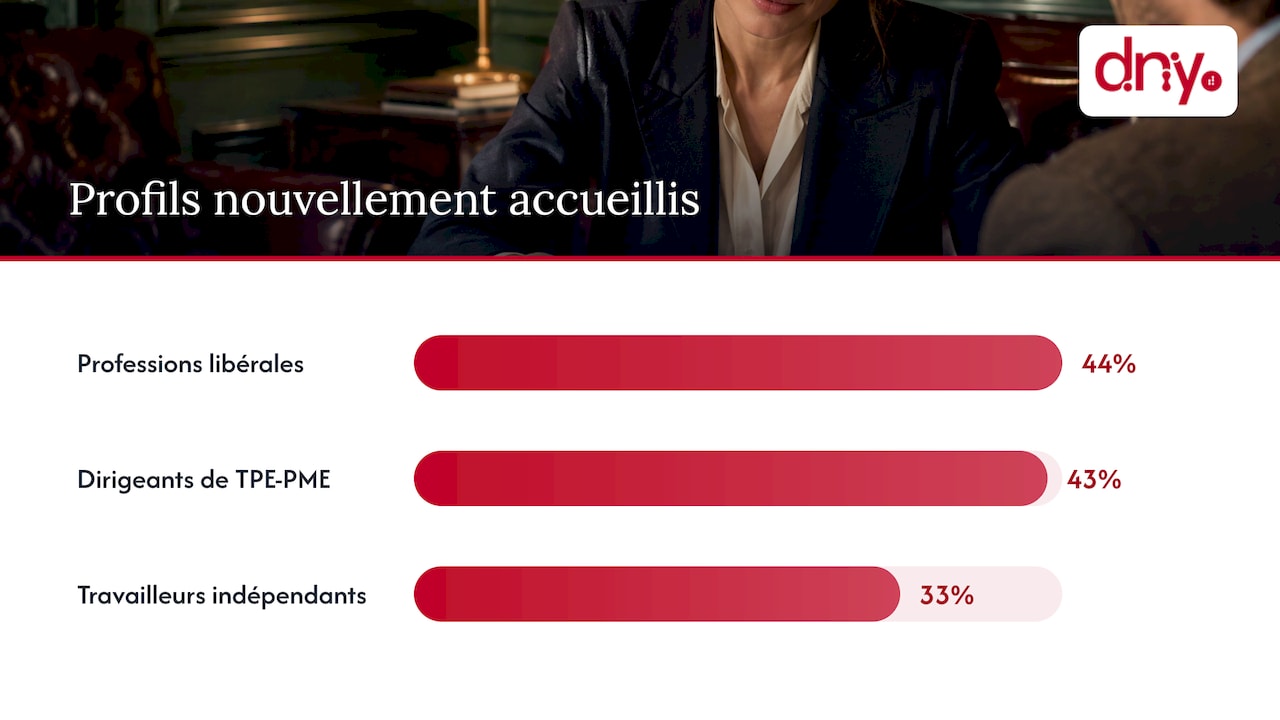
Ces chiffres montrent que le persona du professionnel indépendant mérite une fiche à part entière dans la plupart des cabinets.
Selon le baromètre Kantar 2025, 90 % des CGP interrogés voient les moins de 45 ans comme un enjeu stratégique de renouvellement de clientèle, et 49 % ont constaté un rajeunissement de leur portefeuille. La même étude indique que 83 % des CGP décrivent les jeunes clients comme autonomes et digitalisés, 42 % comme appétents au risque et 33 % comme plus avertis financièrement.
Un persona jeune ne se travaille donc pas comme un persona senior : il compare en ligne avant de prendre contact, et il attend du contenu avant un rendez-vous.
La CNCEF présente le recours à un CGP comme pertinent à différents moments de vie : premières économies, achat immobilier, optimisation fiscale, héritage, retraite et transmission. Chaque moment de vie est un déclencheur que votre persona doit nommer.
L’étude de l’AMF de 2020 sur le profilage liste les objectifs d’investissement proposés aux clients : préparation de la retraite, transmission, études des enfants, projet immobilier et réduction des impôts. Ces cinq objectifs forment une grille simple pour décrire ce que le persona cherche.
L’étude de l’Observatoire distingue le CGP en banque de réseau, qui traite épargne, placements, crédit, prévoyance, fiscalité courante, protection du conjoint et transmission simple, du banquier privé. Ce dernier s’adresse à des patrimoines plus élevés, avec des besoins comme la structuration, l’allocation multi-actifs et la transmission complexe. Les dirigeants, eux, présentent des enjeux mêlant vie privée et vie professionnelle.
Pour un cabinet indépendant, la leçon est de décider clairement dans quelle zone vous opérez, puis d’écrire vos personas en conséquence.
L’étude Ipsos de 2018 sur les patrimoniaux place la confiance (58 %) et le conseil personnalisé (52 %) en tête des attentes envers un CGP. Ces deux attentes se traduisent en preuves : expertise visible, parcours expliqué, interlocuteur identifiable.
La Revue Banque rappelle que la segmentation patrimoniale traditionnelle repose surtout sur les avoirs financiers. Pour personnaliser davantage, elle recommande d’examiner aussi les usages, la génération, le degré d’autonomie et l’appétence au risque.
Voici une grille de travail en cinq critères.
Vous détenez déjà une partie de la matière. L’étude AMF de 2020 indique que les informations nécessaires au conseil en investissement relèvent de trois ensembles : connaissances et expérience, objectifs d’investissement, situation financière avec capacité à supporter des pertes. Votre recueil d’informations réglementaire est donc une base de données de personas, à condition de l’exploiter de façon agrégée.
L’étude relève aussi que les banques interrogées aboutissent généralement à quatre à six profils d’investisseur, du sécuritaire ou prudent au dynamique ou offensif. Pour un cabinet, quatre à six personas marketing est un ordre de grandeur réaliste : au delà, les fiches deviennent impossibles à utiliser.
Notre article sur la segmentation clients en gestion de patrimoine détaille la logique qui mène de la segmentation à l’action commerciale.
Voici un exemple illustratif, inventé pour la démonstration. Il ne reflète pas une statistique réelle.
| Élément | Persona « Le dirigeant de PME » |
|---|---|
| Situation | 48 ans, marié, deux enfants, gérant d’une PME de services |
| Objectif | Préparer la transmission de l’entreprise et sécuriser le revenu futur |
| Rapport au risque | Équilibré, très exposé à son entreprise |
| Autonomie | Veut comprendre, puis déléguer |
| Déclencheur | Une offre de rachat ou un événement familial |
| Canal | LinkedIn, recommandation d’un expert-comptable |
| Contenu utile | Cas de transmission, comparatif de montages, étude de cas |
Une fiche de cette taille tient sur une page. Si elle en demande trois, personne ne s’en servira.
Un persona est une hypothèse. La meilleure protection contre le cliché consiste à confronter chaque fiche à des faits : vos données de dossiers, puis cinq à dix échanges avec des clients de chaque profil.
L’AMF souligne que les informations sur les objectifs, l’horizon de placement, la situation financière, la tolérance au risque, les connaissances et l’expérience doivent être mises à jour lors des échanges avec le client. Cette mise à jour régulière nourrit aussi vos personas.
Le point sur l’autonomie est précieux : votre persona doit préciser si le prospect cherche un expert ou veut d’abord s’informer seul. Dans le second cas, votre contenu fait le premier travail de conviction.
Une fois les fiches écrites, chacune oriente quatre décisions : le sujet des articles et des newsletters, la page d’accueil du site, le message LinkedIn du dirigeant et le séquençage des campagnes.
Dans la finance, les contenus doivent aussi respecter le cadre réglementaire, ce qui freine beaucoup de cabinets. Nous avons détaillé la crainte de la conformité et le manque de temps parmi les obstacles que rencontrent les CGP.
Pour l’étape suivante, notre guide du marketing digital pour CGP et notre article sur la stratégie allbound montrent comment articuler contenu et prospection. Un cas client illustre le lancement d’un outil patrimonial 100 % digital pour une clientèle plus autonome.
Un persona de CGP ne vaut que s’il reflète la réalité du métier : cycles de vente longs, mécanismes patrimoniaux, contraintes réglementaires. Un persona générique, copié d’un autre secteur, produit des contenus que vos prospects ne lisent pas.
C’est la raison d’être de notre agence, spécialisée exclusivement dans les métiers de la finance. Nous connaissons l’écosystème financier, ses enjeux réglementaires et ses cycles de vente spécifiques, et nous transformons vos personas en stratégie, en contenus et en visibilité, sans que vous ayez à recruter une équipe marketing en interne.
Notre conviction : le persona est le point de départ, jamais l’aboutissement. Il prend sa valeur quand il débouche sur un positionnement clair et sur des actions mesurées.
Digital Dandy
Digital Dandy accompagne les CGP, sociétés de gestion, courtiers, fintechs et réseaux de distribution sur le positionnement de marque, la communication LinkedIn des dirigeants et les ateliers sur mesure. Si vous souhaitez faire de vos personas un plan d’action, découvrez nos offres.
Vous pouvez aussi consulter nos cas clients, dont celui d’une insurtech qui a gagné 18 % de leads en plus.
Quatre à six suffisent dans la majorité des cas. C’est aussi l’ordre de grandeur que l’AMF relève dans le profilage des investisseurs des banques. Commencez par deux ou trois et affinez avec vos données.
Le profil investisseur est un outil réglementaire : il sert à adapter le conseil et les produits à la situation du client. Le persona est un outil marketing : il sert à adapter votre message et vos canaux. Les deux partagent des informations, mais ne répondent pas à la même finalité.
Non, un persona décrit une personne et ses moments de vie, pas un produit. Un même client peut vous consulter pour l’immobilier, puis pour la retraite, puis pour la transmission. Associez plutôt plusieurs sujets à chaque persona.
Une revue annuelle est un bon rythme, complétée à chaque changement visible dans vos nouveaux dossiers. Les baromètres de marché des CGP paraissent chaque année et donnent un repère pour comparer votre clientèle à celle de la profession.