Pour segmenter efficacement des clients patrimoniaux, combinez trois critères, le montant d’actifs, les besoins patrimoniaux et le comportement digital, puis traduisez cette grille en score exploitable dans votre CRM. Les études sectorielles françaises confirment que la segmentation par patrimoine seul ne suffit plus. La suite détaille les variables, la matrice de pondération et les cas concrets qui rendent cette approche opérationnelle.
En bref:
- La segmentation par montant d’actifs seule ne suffit plus, car deux clients avec le même patrimoine peuvent avoir des besoins totalement opposés.
- Combiner la segmentation par besoins, moments de vie et comportement digital permet d’affiner la qualification client et d’optimiser la gestion des efforts commerciaux.
- Un modèle de scoring doit intégrer des variables financières, comportementales et démographiques, actualisées dans le CRM pour rester pertinent.
- La segmentation dynamique, automatisée et révisée régulièrement, est plus efficace que la segmentation statique, surtout dès que les données sont enrichies.
- La maîtrise de chaque segment passe par un suivi précis d’indicateurs comme la réactivité, la satisfaction et la conversion, pour ajuster la stratégie en temps réel.
Le patrimoine brut des ménages français a franchi le cap des 12 000 milliards d’euros en 2023, un volume qui rend la segmentation indispensable plutôt qu’optionnelle. Sans elle, un cabinet traite un client détenant 200 000 € de la même façon qu’un dirigeant assis sur 8 millions d’euros de titres non cotés, et cette approche uniforme coûte cher.
Le marché de la gestion de patrimoine et de fortune couvre environ 4 millions de Français, répartis entre gestion patrimoniale, gestion privée et gestion de fortune. Trois blocs aux attentes, aux marges et aux cycles de vente radicalement différents.
Une segmentation clients patrimoine bien construite produit des effets mesurables sur trois leviers :
À l’inverse, une segmentation bâclée, ou pire, inexistante, génère un coût caché : des campagnes marketing génériques qui n’atteignent personne vraiment, et des conseillers qui appliquent le même discours à un retraité prudent et à un chef d’entreprise en pleine levée de fonds. L’Observatoire des métiers de la Banque souligne d’ailleurs que la valeur du conseiller patrimonial tient à une double expertise, technique et relationnelle, que seule une segmentation fine permet d’orchestrer correctement selon les profils.
Trois familles de méthodes coexistent, et la plupart des cabinets performants en combinent au moins deux.
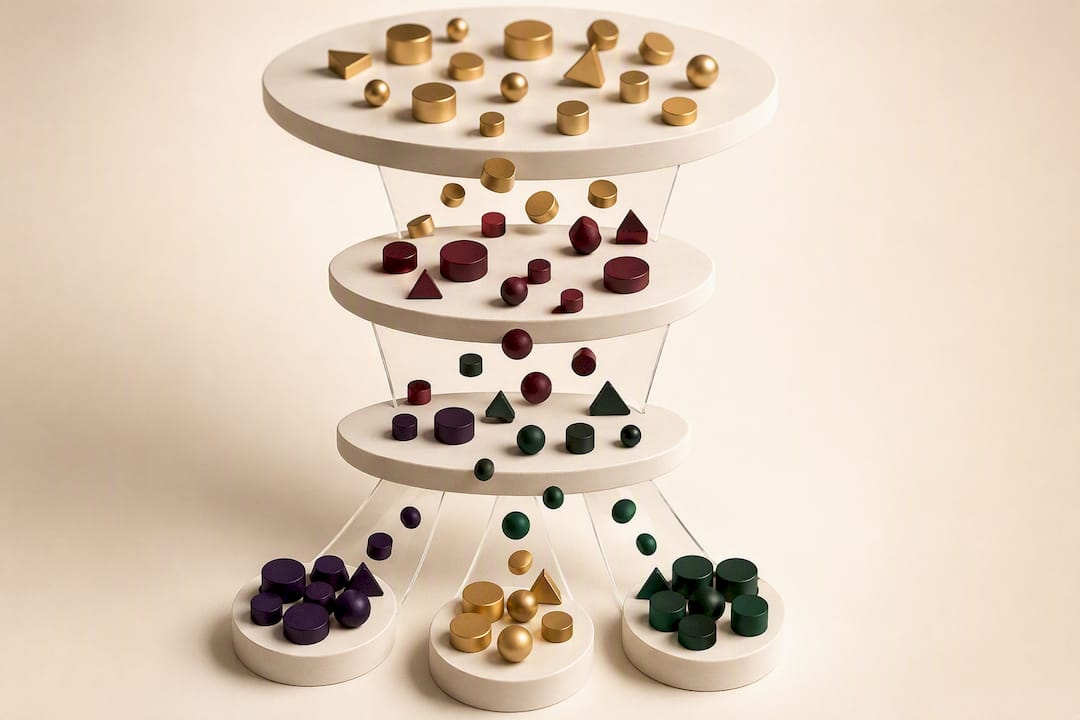
C’est le point de départ historique, encore utile mais insuffisant seul. Les plages usuelles distinguent le mass affluent (souvent entre 100 000 € et 1 million d’euros d’actifs financiers), l’affluent (1 à 5 millions) et le HNWI ou high net worth individual (au delà de 5 millions, avec des sous seuils pour l’ultra HNWI). La limite : deux clients au même niveau d’actifs peuvent avoir des besoins totalement opposés, l’un cherche à transmettre, l’autre à générer du revenu complémentaire.
Cette approche capte ce que la valeur pure ignore. Elle repose sur des déclencheurs identifiables : cession d’entreprise à venir, succession à préparer, optimisation fiscale liée à un changement de tranche marginale, ou gestion de trésorerie excédentaire côté dirigeant. Un client en phase de transmission n’a pas les mêmes attentes qu’un jeune cadre qui commence à investir.
Elle mesure l’appétence digitale (consultation autonome via une application, fréquence de connexion), la promptitude aux arbitrages (client réactif ou attentiste face à une proposition), et l’intérêt pour les critères ESG. Les études Xerfi et Les Échos Études montrent que la personnalisation efficace exige un mix digital et humain, jamais l’un sans l’autre.
Conseil de pro : Ne construisez jamais un segment sur un seul axe. Un client “affluent” avec une forte appétence digitale et un projet de transmission dans les trois ans n’a rien à voir avec un client “affluent” passif sans échéance identifiée, même s’ils ont le même patrimoine.
Un modèle de scoring transforme la théorie en outil quotidien pour vos conseillers. Il repose sur des variables mesurables, pondérées, et actualisées régulièrement dans le CRM.
Les variables à prioriser se répartissent en trois catégories :
Un modèle opérationnel simple combine ces blocs avec des poids différenciés, à ajuster ensuite par test A/B selon vos propres résultats commerciaux.
Ce ratio n’est pas une norme figée : c’est un point de départ que vous affinez en observant quels segments convertissent réellement mieux sur vos campagnes.
Sur la gouvernance des données, l’AMF a publié un cadre méthodologique sur les règles de profilage et l’appariement produit-client, une référence utile pour vérifier que votre scoring reste conforme et transparent. Côté RGPD, gardez trois réflexes simples : ne collectez que les données réellement utiles au conseil, documentez la finalité de chaque variable, et prévoyez un droit de rectification clair pour vos clients.
La segmentation ne vaut rien tant qu’elle reste sur un tableau Excel. Elle doit vivre dans l’outil que vos conseillers ouvrent chaque matin.
L’implémentation suit généralement trois étapes :
Un outil CRM moderne adapté aux CGP permet justement ce type d’automatisation sans complexité technique excessive. Certains cabinets combinent cette logique avec des séquences d’e-mails simples déclenchées par segment plutôt qu’un envoi unique à toute la base.
Avant un déploiement complet, testez sur un panel pilote de 50 à 100 clients répartis sur deux ou trois segments prioritaires. Comparez ensuite les taux de conversion et de rendez-vous obtenus contre un groupe témoin resté sur l’ancienne approche non segmentée pendant la même période.
Conseil de pro : Ne segmentez jamais plus de cinq groupes au lancement. Au-delà, vos conseillers perdent le fil et retournent à leurs habitudes. Affinez progressivement une fois l’adoption acquise.
Un modèle de segmentation qui n’est jamais mesuré finit par se figer, puis devenir obsolète sans que personne ne s’en rende compte.
Trois familles d’indicateurs méritent un suivi mensuel :
Un signal à surveiller particulièrement : selon Xerfi, seuls 44 % des clients mass affluent estiment bénéficier d’un service réellement premium. Si votre taux de satisfaction déclaré sur ce segment tombe sous cette référence sectorielle, c’est le signe que votre segmentation existe sur le papier mais ne se traduit pas encore dans l’expérience vécue par le client.
Les cabinets qui réussissent leur segmentation s’appuient rarement sur leur seule intuition. Ils croisent des données de marché avec l’expérience terrain de leurs conseillers.
Trois sources structurent aujourd’hui la réflexion sectorielle en France :
Ces études reposent sur des méthodologies différentes, enquêtes déclaratives pour Xerfi, entretiens qualitatifs avec des professionnels pour l’Observatoire des métiers. Elles convergent néanmoins sur un point : la segmentation purement monétaire sous-estime systématiquement l’importance des besoins et du comportement.
Un cabinet parisien a par exemple restructuré sa communication en s’appuyant sur une segmentation par cycle de vie plutôt que par seuil d’actifs, avec des séquences d’e-mails différenciées selon les moments clés de ses clients.
Ce type de démarche rejoint ce que montre le cas client Digital Dandy sur la fidélisation par l’emailing, où la segmentation comportementale a directement nourri la stratégie de contenu. Un autre exemple, celui d’un outil patrimonial pensé pour une clientèle plus autonome, illustre comment l’appétence digitale devient elle même un critère de segmentation à part entière.
L’intelligence artificielle change la façon d’affiner les segments. Elle permet désormais d’analyser des signaux comportementaux fins, fréquence de connexion, réactivité aux relances, sans mobiliser des heures d’analyse manuelle par conseiller.
Deux tendances structurent le marché : la montée des segments thématiques, ESG en tête, mais aussi les profils dirigeants et la fameuse next generation, ces héritiers qui préparent la transmission du patrimoine familial. Les études sur la transformation des segments patrimoniaux évoquent aussi l’émergence de la clientèle “New Silver”, des seniors patrimoniaux aux attentes numériques inédites.
Ces nouveaux segments réclament des parcours hybrides, mêlant distanciel et rendez-vous physique, comme l’explique cet article sur les stratégies de fidélisation relationnelle adaptées aux clients patrimoniaux. Gardez votre modèle de segmentation agile : révisez vos critères chaque semestre plutôt qu’une fois par an, sous peine de courir après un marché qui change plus vite que votre grille de lecture.
Construire une matrice de scoring sur un tableur, c’est une chose. La faire vivre dans votre CRM, vos campagnes et votre communication de dirigeant, c’en est une autre, et c’est là que la plupart des cabinets patrimoniaux perdent du temps sans y gagner en clients qualifiés.
Une agence spécialisée accompagne les CGP, courtiers et sociétés de gestion sur ce terrain, avec une connaissance fine des cycles de vente longs et des contraintes réglementaires propres à la finance, sans qu’il soit nécessaire de recruter une équipe marketing interne. Un atelier sur-mesure permet de construire concrètement vos personas et votre grille de segments avec votre équipe, tandis qu’un accompagnement sur le positionnement de marque aligne le discours commercial sur chaque segment identifié. Pour les dirigeants qui souhaitent porter cette segmentation à travers leur propre visibilité, un programme spécifique structure une prise de parole cohérente avec les différents publics cibles.
Vous pouvez consulter les cas clients de Digital Dandy pour voir comment d’autres cabinets ont structuré cette démarche, ou visiter directement Digitaldandy pour échanger sur votre propre segmentation et discuter d’un premier diagnostic.
— Digital Dandy
Ces sources permettent d’approfondir chaque angle abordé dans cet article.
Les cabinets patrimoniaux combinent généralement trois familles : la segmentation par montant d’actifs (mass affluent, affluent, HNWI), la segmentation par besoins et moments de vie (transmission, cession, optimisation fiscale), et la segmentation comportementale (appétence digitale, réactivité, intérêt ESG). Les segmentations démographiques et géographiques complètent souvent ce socle de base.
Ce sont des particuliers détenant des actifs financiers ou immobiliers significatifs, souvent au delà de 100 000 € d’actifs financiers pour le segment mass affluent. Le marché couvre environ 4 millions de Français, répartis entre gestion patrimoniale, gestion privée et gestion de fortune.
La segmentation statique, révisée trimestriellement, convient aux cabinets qui débutent leur démarche de scoring. La segmentation dynamique, recalculée automatiquement dès qu’une variable change, devient pertinente une fois le CRM enrichi et les automatisations en place.
Les tarifs des prestations Digital Dandy, atelier sur-mesure ou accompagnement stratégique, ne sont pas publiés en ligne et dépendent du périmètre de votre projet. Le détail des offres est disponible sur Digitaldandy après un premier échange.
Les variables comportementales, fréquence de connexion, réactivité aux propositions, sont souvent sous-utilisées alors qu’elles pèsent presque autant que les données financières dans un modèle équilibré. L’AMF rappelle aussi l’importance de documenter la finalité de chaque donnée collectée pour rester conforme.