Un influenceur qui parle d’investissement n’est pas un simple créateur de contenu aux yeux de l’AMF : selon ce qu’il dit et ce qu’il promeut, il peut relever de la recommandation d’investissement, du conseil réglementé ou de la publicité encadrée. Pour un CGP, un courtier, une société de gestion ou une fintech, la question est double : comment collaborer avec un influenceur sans risque, et comment prendre soi-même la parole de façon conforme.
Cet article fait le point sur les textes, les sanctions et les vérifications à mener, puis sur la place que peut tenir un dirigeant de la finance dans cet écosystème.
Selon la fiche publiée par l’AMF et l’ESMA le 8 janvier 2026, un finfluenceur est un influenceur qui se spécialise dans les sujets d’investissement financier. La fiche lui adresse six conseils, qui forment un bon référentiel pour tout partenariat.
En voici la substance :
Pour une entreprise de la finance qui rémunère un créateur, ces six points sont aussi une grille de contrôle de la collaboration.
La frontière se joue sur le contenu, pas sur l’étiquette que s’attribue l’auteur. Le tableau ci-dessous résume les trois situations que les autorités distinguent.
| Situation | Qualification possible | Ce qu’elle implique |
|---|---|---|
| Dire à une personne précise quoi acheter, vendre ou conserver | Conseil en investissement | Agrément de l’autorité nationale, soit l’AMF en France |
| Donner publiquement son opinion sur la hausse ou la baisse d’un titre coté dans l’UE | Recommandation d’investissement | Présentation objective et transparente, avec identité, sources et conflits d’intérêts |
| Promouvoir un produit ou un service en étant rémunéré | Publicité | Mention claire de l’intention commerciale et respect des interdictions |
Le règlement européen sur les abus de marché (MAR) fonde la deuxième ligne : partager son opinion devant un large public sur le prix d’une action cotée peut suffire. Quant au réflexe du disclaimer, la presse économique rappelle qu’un « ceci n’est pas un conseil » ne protège pas juridiquement.
Le rapport de l’IOSCO, l’organisation internationale des régulateurs de marché, est sans ambiguïté : 30 des 34 régulateurs interrogés estiment que les finfluenceurs peuvent exposer les investisseurs à des risques. Il cite l’absence d’agrément, la fraude, les produits inadaptés, les contenus trompeurs, les conflits d’intérêts non divulgués et l’effet amplificateur de la notoriété.

La fiche ESMA de janvier 2026 détaille les produits les plus concernés : CFD, forex, contrats à terme, certaines initiatives de financement participatif et crypto-monnaies volatiles. Ces placements peuvent entraîner la perte de la totalité du capital investi, et promouvoir une plateforme non autorisée peut rendre l’influenceur complice d’une arnaque.
L’IOSCO observe aussi que les finfluenceurs non agréés vendent souvent formations payantes, coaching et outils de trading. Pour une marque sérieuse, le risque est un risque d’image : être associée, par ricochet, à ce type de pratiques.
Le cadre français s’est construit par couches successives. Voici les repères à connaître :
Pour aller plus loin sur le volet publicitaire propre à votre métier, nous avons détaillé les mentions légales de la publicité financière et les règles de communication liées à MiFID II.
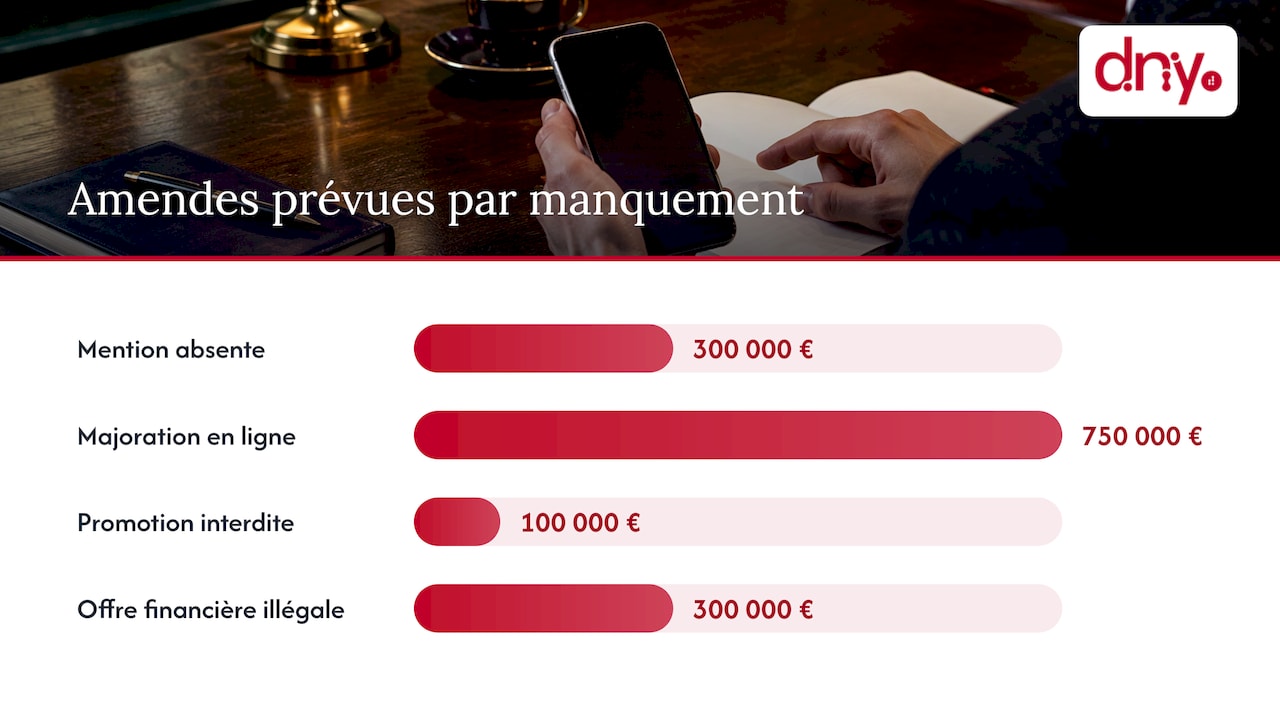
Les sanctions touchent à la fois le créateur et l’annonceur. Le guide de bonne conduite des influenceurs, publié par l’administration, en donne les ordres de grandeur.
| Manquement | Sanction prévue |
|---|---|
| Absence de mention commerciale (pratique commerciale trompeuse) | Jusqu’à 2 ans d’emprisonnement et 300 000 € d’amende, portés à 5 ans et 750 000 € en ligne |
| Violation des interdictions de promotion | Amende administrative jusqu’à 100 000 € |
| Promotion en ligne d’une offre d’investissement par un acteur non autorisé (art. L. 572-28 du code monétaire et financier) | 1 an d’emprisonnement et 300 000 € d’amende |
Ces montants sont multipliés par cinq pour une personne morale, ce qui concerne directement une société qui finance une campagne. Le dernier volet, la mise en application de l’article L. 572-28, vise les prestataires et intermédiaires non autorisés.
La surveillance est réelle. Dans son communiqué du 30 décembre 2025, l’AMF indique avoir identifié plus de 150 finfluenceurs suivis par plus de 10 000 abonnés chacun, dont une trentaine sous attention particulière. Sur son signalement, la DGCCRF a enjoint à une vingtaine d’influenceurs de cesser de promouvoir des offres d’acteurs non autorisés en 2024 et 2025.
Les signalements passent par la plateforme concernée, Signal Conso pour la DGCCRF, et l’AMF pour les produits financiers.
L’AMF et l’ARPP, l’autorité de régulation professionnelle de la publicité, ont lancé en septembre 2023 une option « publicité financière » du certificat de l’influence responsable. Elle couvre actions, obligations, ETF, fonds, dérivés, conseil en investissement, trading, prestataires sur actifs numériques, biens divers et financement participatif.
Ses caractéristiques en quelques points :
Pour un annonceur, demander ce certificat à un créateur est un critère de sélection pertinent. Il ne remplace pas la vérification de la société promue, ni la relecture de chaque contenu.
La recommandation de l’ARPP sur les produits et services financiers donne la marche à suivre avant toute diffusion publicitaire. Voici la routine, dans l’ordre :
Une précision utile : la liste noire de l’AMF n’est pas exhaustive, et l’absence d’une société de cette liste ne vaut pas autorisation. Il faut donc toujours chercher la preuve positive de l’agrément, pas seulement l’absence de mise en garde.
Au-delà du registre, la collaboration elle-même se contrôle : mention commerciale visible pendant toute la promotion, relecture des contenus avant publication, et écart strict entre information pédagogique et incitation à acheter.
Le succès des finfluenceurs montre une demande réelle : les particuliers cherchent des explications simples sur l’épargne, l’immobilier, l’assurance vie. Les professionnels agréés ont la légitimité pour y répondre, avec un cadre déontologique que les créateurs non régulés n’ont pas.
LinkedIn est le terrain naturel de cette prise de parole pour un dirigeant de cabinet, de société de gestion ou de fintech. Notre guide sur la conformité LinkedIn en finance détaille ce que l’on peut publier, et notre article sur la conformité AMF de la communication couvre les réflexes propres aux CGP et courtiers.
Si vous cherchez des exemples de voix crédibles du secteur, nous avons réuni 10 influenceurs de la finance et de la gestion de patrimoine qui nous inspirent.
Le débat sur les finfluenceurs est souvent présenté comme un problème de créateurs peu scrupuleux. Nous y voyons surtout une opportunité pour les professionnels agréés : les épargnants cherchent des voix fiables, et la régulation renforce précisément la valeur de celles qui connaissent le cadre.
Notre spécificité est de travailler exclusivement pour les métiers de la finance. Nous connaissons la réglementation, les cycles de vente longs et les mécanismes patrimoniaux, ce qui nous permet de construire une prise de parole sur mesure pour les dirigeants, sans qu’ils aient à recruter une équipe marketing en interne.
Pour nous, la conformité n’est pas un frein à la visibilité : c’est ce qui la rend durable. Un contenu clair, sourcé, sans promesse excessive, est aussi un contenu qui inspire confiance.
Digital Dandy
Digital Dandy est une agence de communication et de marketing spécialisée exclusivement dans les métiers de la finance. Notre accompagnement « Dopez votre influence sur LinkedIn » aide les dirigeants à structurer leur communication, et notre travail sur la marque et le positionnement donne une base solide à cette prise de parole. Nous proposons aussi des ateliers sur mesure et un accompagnement sur la conformité réglementaire.
Vous voulez faire de votre expertise une visibilité maîtrisée, sans exposer votre cabinet à un risque de non conformité ? Découvrez nos offres sur digitaldandy.fr et échangez avec nous sur votre situation.
Non. Les autorités rappellent que ce type de mention ne protège pas : c’est le contenu qui détermine s’il s’agit d’un conseil ou d’une recommandation d’investissement. Un avis public sur la hausse ou la baisse d’un titre peut déjà constituer une recommandation soumise à des obligations de transparence.
Cela dépend de ce que vous dites. Le conseil en investissement personnalisé exige une autorisation préalable de l’AMF, alors que la pédagogie générale n’en demande pas. En cas de doute sur la qualification d’un contenu, rapprochez-vous de votre responsable conformité ou d’un avocat spécialisé.
Vous pouvez la signaler à la plateforme sur laquelle elle est publiée, sur Signal Conso pour la DGCCRF, et auprès de l’AMF lorsqu’il s’agit de produits financiers. La DGCCRF dispose de pouvoirs d’injonction, de blocage de compte et de déréférencement.
Consultez Regafi pour les prestataires de services d’investissement, Orias pour les intermédiaires et les CIF, et GECO pour les fonds agréés. Vérifiez aussi la liste noire de l’AMF, sans oublier qu’elle n’est pas exhaustive.