Pour toute publicité financière en France, affichez clairement l’identité de l’annonceur, le caractère publicitaire du message et, selon le produit, les mentions chiffrées imposées par le Code de la consommation, l’AMF ou l’ACPR. Les textes de référence sont le Code de la consommation, la doctrine AMF, les recommandations ACPR et les règles ARPP sur la lisibilité des mentions.
En bref:
- Toute publicité financière en France doit comporter l’identité complète de l’annonceur, la mention claire du caractère publicitaire, et une distinction visuelle nette avec le reste du message.
- La communication sur un crédit à la consommation doit inclure le taux, le montant, le TAEG, la durée, les échéances, et la mention d’engagement remboursable, dans une taille lisible.
- Les publicités pour les produits d’investissement ou d’assurance vie doivent préciser qu’il s’agit d’une communication publicitaire, avec un lien clair vers le prospectus ou le document d’information, et inclure un avertissement sur le risque de perte en capital.
- Les mentions ESG doivent refléter la proportion réelle d’actifs concernés, préciser la classification SFDR, et éviter les formulations absolues ou trompeuses, en s’appuyant sur la gestion effective du fonds.
- Sur les réseaux sociaux, tout contenu promouvant un produit financier doit mentionner explicitement « publicité » ou « collaboration commerciale » de manière lisible, dès la première seconde, sans se contenter d’un hashtag isolé.
Avant même de parler de crédit ou d’assurance vie, une règle domine tout : le lecteur doit savoir immédiatement qui parle et pourquoi. Cette exigence de transparence se décline en trois blocs distincts, valables quel que soit le produit vendu.
Un hashtag isolé ne suffit jamais à signaler qu’un contenu est sponsorisé. La recommandation « Mentions et renvois » de l’ARPP exige que ces informations soient lisibles et se distinguent du reste du texte, par un contraste de couleur, une taille de police suffisante ou une mise en gras. Une mention noyée en petits caractères gris sur fond blanc ne remplit pas cette exigence, même si elle existe techniquement sur le visuel.
Omettre ces éléments n’est pas une simple négligence de forme. La DGCCRF peut qualifier l’absence d’identification ou de mention publicitaire de pratique commerciale trompeuse, avec des sanctions qui touchent aussi bien l’annonceur que l’agence ou l’influenceur ayant diffusé le message.
Le régime du crédit à la consommation est le plus formalisé de tous, parce que les articles L.312-5 à L.312-8 du Code de la consommation imposent une liste fermée d’informations chiffrées. Toute publicité écrite mentionnant un taux ou une facilité de paiement doit présenter un exemple représentatif complet.
Ces informations chiffrées doivent apparaître dans une taille de caractère au moins équivalente à celle utilisée pour l’accroche commerciale, jamais reléguées en note de bas de page illisible. Quand une assurance facultative ou obligatoire conditionne l’octroi du crédit, son coût doit figurer dans le même encadré. Les opérations de location avec option d’achat et de regroupement de crédits suivent des règles proches, avec quelques adaptations sur la présentation du coût total.
L’AMF utilise un terme précis pour désigner ce type de message : la « communication publicitaire ». Cette qualification couvre les OPCVM, les FIA, mais aussi les pages web, les newsletters et les publications sur les réseaux sociaux dès qu’elles font la promotion d’un placement identifiable.
Le DOC-2011-24 de l’AMF impose que le document précise lui-même qu’il s’agit d’une communication publicitaire, et qu’il renvoie le lecteur vers le prospectus ou le document d’information clé avant toute décision d’investissement. Ce renvoi ne peut pas se limiter à un lien noyé en bas de page : il doit être identifiable dès la première lecture.
L’ACPR rappelle que la publicité constitue le premier acte de commercialisation d’un contrat d’assurance vie. Elle doit donc présenter un contenu équilibré entre avantages et risques, jamais une vitrine qui ne montrerait que la performance sans jamais évoquer la contrepartie.
Mettre en avant une caractéristique extra-financière, un label ou un pourcentage d’actifs verts attire l’attention. Mais c’est aussi le terrain où les autorités sanctionnent le plus vite, parce que l’écart entre la promesse et la réalité du portefeuille y est souvent flagrant.
La recommandation 2022-R-02 de l’ACPR fixe le principe : ne jamais induire en erreur sur les caractéristiques extra-financières d’un produit, et préciser exactement le périmètre concerné.
Conseil de pro : avant publication, faites relire chaque allégation ESG par la personne qui gère effectivement le fonds, pas seulement par l’équipe marketing. C’est souvent là que l’écart entre promesse commerciale et réalité de gestion apparaît.
Un post Instagram, une story LinkedIn ou une vidéo TikTok qui promeut un produit financier reste une publicité au sens juridique, avec les mêmes obligations qu’une affiche ou une page web. Le ministère de l’Économie le rappelle sans ambiguïté aux influenceurs comme aux annonceurs qui les rémunèrent.
Une bonne checklist ne remplace pas un juriste, mais elle évite l’essentiel des erreurs qui finissent par coûter cher. La coordination entre les équipes créatives et l’équipe conformité fonctionne mieux quand elle suit un process marketing structuré dès le brief initial.
Certains encadrés se réutilisent d’une campagne à l’autre : un modèle de support commercial qui isole d’emblée les mentions obligatoires du reste du visuel accélère cette validation, tout en réduisant le risque d’oubli.
| Étape | Responsable | Point de contrôle |
|---|---|---|
| Brief créatif | Marketing | Produit identifié, cible définie |
| Validation juridique | Compliance / juriste | Mentions obligatoires présentes |
| Contrôle de lisibilité | Compliance | Taille, contraste, placement conformes ARPP |
| Archivage | Marketing | Version datée, durée de validité tracée |
En cas de doute sur une publicité déjà diffusée par un tiers, SignalConso permet de signaler une pratique commerciale trompeuse ; l’AMF et l’ACPR disposent chacune de leurs propres canaux de signalement selon le produit concerné.
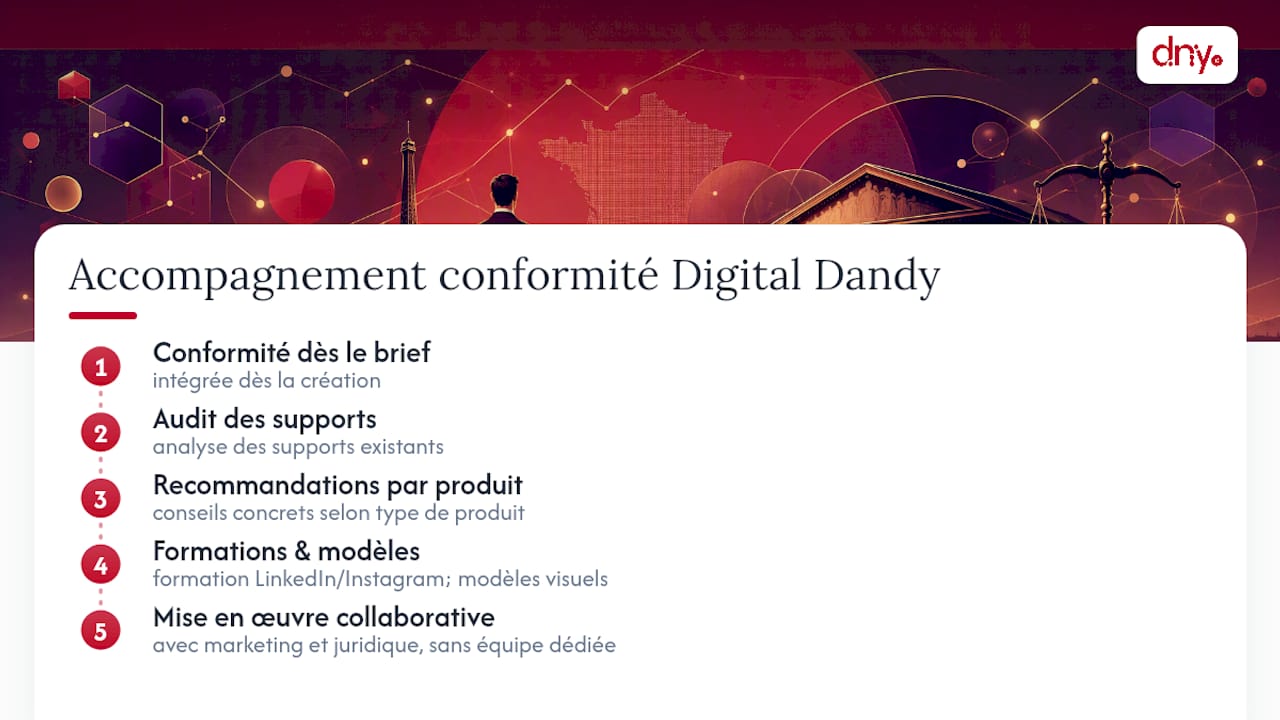
Chez les CGP, sociétés de gestion et courtiers que Digital Dandy accompagne, la conformité n’arrive jamais après coup : elle se construit dès le brief créatif. L’agence revoit les mentions obligatoires de chaque support, forme les équipes qui publient sur LinkedIn ou Instagram, et livre des modèles de communication commerciale qui isolent les encadrés réglementaires du reste du visuel.
Le mode d’intervention reste simple : un audit des supports existants, des recommandations concrètes par type de produit, puis une mise en œuvre avec les équipes marketing et juridiques du client, sans recréer une organisation interne dédiée à la conformité.
La surveillance des allégations ESG et de l’activité des influenceurs financiers va se renforcer, à mesure que les contrôles ACPR et AMF gagnent en granularité sur ces deux fronts. Intégrer la conformité dès la conception d’une campagne, plutôt qu’en dernière relecture, devient la seule approche tenable face à ce durcissement.
Documenter chaque revendication ESG ou chiffrée, avec sa source et sa méthode de calcul, protège l’annonceur bien avant qu’un contrôle n’arrive. Les formats courts, eux, resteront le point faible principal si la mention publicitaire n’apparaît pas dès les premières secondes.
— Digital Dandy
Produire une publicité conforme sans ralentir le rythme commercial, c’est exactement le point de friction que rencontrent la plupart des cabinets de gestion de patrimoine et sociétés de gestion. Un audit court des supports existants peut être proposé, suivi de la production de modèles de mentions prêts à intégrer dans vos futures campagnes.
Concrètement, cela couvre trois volets : un audit de conformité publicitaire calibré sur votre volume de créations, des templates de mentions légales adaptés à vos produits (crédit immobilier, SCPI, assurance vie, gestion sous mandat), et un atelier de formation pour les collaborateurs qui publient sur LinkedIn ou les réseaux sociaux en votre nom. Digital Dandy a par exemple accompagné une société de gestion de SCPI dans la structuration de ses collaborateurs ambassadeurs sur LinkedIn, un terrain où la mention publicitaire et la conformité des messages comptent autant que la portée. Pour un support vidéo, le placement de la mention obéit aussi à des contraintes de format que ce guide sur la production de spots publicitaires détaille bien. Demandez un audit de vos supports actuels pour identifier les mentions manquantes avant votre prochaine campagne.
L’identité complète de l’annonceur, le caractère publicitaire du message et, selon le produit, les mentions chiffrées imposées par le Code de la consommation, l’AMF ou l’ACPR.
Le taux débiteur, le TAEG, le montant total du crédit, la durée, les échéances et la mention « Un crédit vous engage et doit être remboursé ».
Elle combine le Code de la consommation pour le crédit, la doctrine AMF pour les produits d’investissement, les recommandations ACPR pour l’assurance vie et l’ESG, et les règles ARPP sur la lisibilité.
Les mêmes obligations qu’un support traditionnel s’appliquent, avec en plus l’exigence d’une mention explicite « publicité » ou « collaboration commerciale », qu’un simple hashtag ne suffit jamais à remplacer.
En intégrant une revue de conformité dès le brief créatif, à l’aide de modèles réutilisables et d’un accompagnement spécialisé auprès des acteurs de la gestion de patrimoine.