MiFID II ne vous interdit pas de faire du marketing. Elle impose que toute information adressée à vos clients ou prospects, publicité comprise, soit exacte, claire et non trompeuse, et que votre communication respecte la cible définie pour chaque produit.
Pour un CGP, une société de gestion, un courtier ou une fintech, cela touche chaque site, chaque newsletter, chaque post LinkedIn. Ce guide vous explique ce que la directive couvre en France, ce que le régulateur attend d’une communication, et comment organiser votre production de contenus sans prendre de risque.
MiFID II est la version révisée de la directive sur les marchés d’instruments financiers. Elle vise à protéger davantage les investisseurs et à rendre les marchés plus transparents. L’AMF présente la réglementation MIF 2 et précise qui est directement concerné en France.
La directive est d’application depuis le 3 janvier 2018 pour la version de l’article 44 que nous citons ici. Depuis, les régulateurs ont affiné leurs attentes, notamment sur les communications.
Voici les acteurs visés, selon l’AMF :
Votre statut précis (CIF, courtier, société de gestion, fintech) détermine les textes qui s’appliquent à vous. En cas de doute, la question se pose d’abord à votre responsable conformité ou à votre RCCI.
C’est le socle de toute communication marketing. L’article 44 impose aux entreprises d’investissement de veiller à ce que les informations, publicitaires comprises, destinées aux clients de détail ou professionnels, existants ou potentiels, respectent ces trois qualités.
Concrètement, une publicité n’est pas seulement jugée sur ce qu’elle affirme. Elle l’est aussi sur l’impression d’ensemble qu’elle laisse à un lecteur non expert.
| Critère | Question à vous poser | Exemple de point de vigilance |
|---|---|---|
| Exacte | Chaque chiffre est il daté et vérifiable ? | Performance citée sans période de référence |
| Claire | Un client de détail comprend il l’offre sans jargon ? | Acronymes non expliqués, renvois en note minuscule |
| Non trompeuse | L’ensemble donne t il une image équilibrée ? | Avantage fiscal mis en avant sans ses conditions |
Ce tableau est un outil de relecture, pas un texte réglementaire. Il vous aide à structurer la validation interne avant l’envoi à la conformité.
Le guide de l’AMF sur les communications à caractère promotionnel donne des repères très concrets, notamment pour les titres de créance structurés. Les risques doivent être mis en évidence, avec une police au moins égale à celle utilisée de manière prédominante, et les aspects négatifs ne doivent pas être moins visibles que les aspects positifs.
Pour ces mêmes produits, l’AMF recommande aussi de mentionner le risque de perte en capital dès la première page, et en permanence sur les supports dynamiques. Ces repères valent comme bonne pratique de lecture pour d’autres supports, mais vérifiez avec votre conformité ce qui s’applique à votre produit.
L’ESMA a par ailleurs relevé une pratique problématique : mettre en avant un cadre fiscal favorable ou un service présenté comme « gratuit » sans mentionner les autres frais applicables.
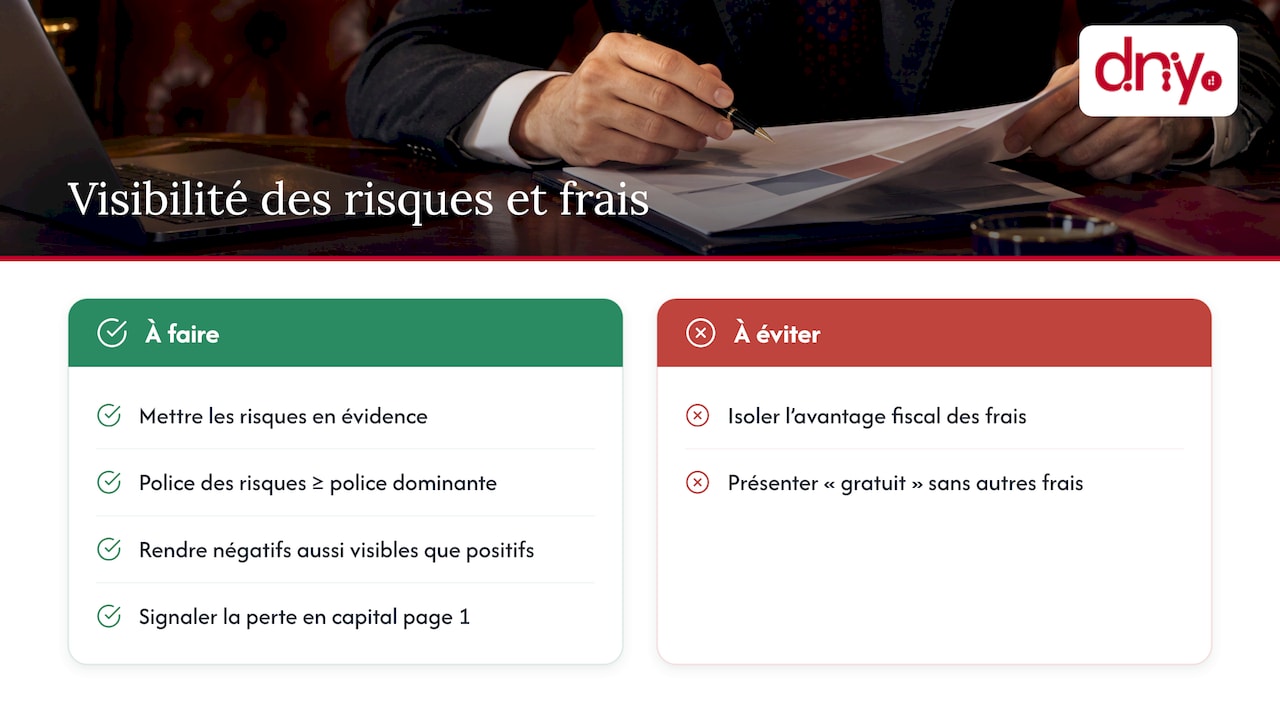
Avant de publier, listez les avantages que vous mettez en avant, puis les risques et les coûts qui leur correspondent. Chaque avantage doit avoir son contrepoint au même niveau de visibilité.
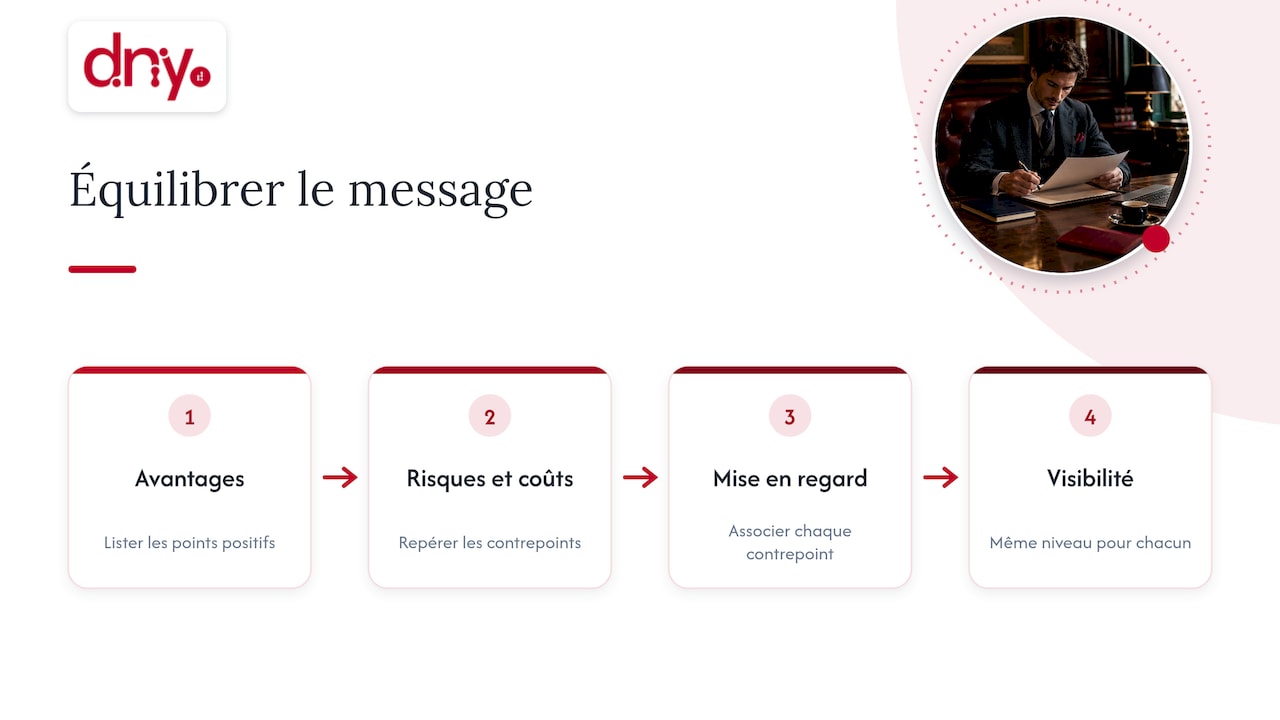
Cette logique de mise en regard ressemble à celle d’un registre des risques projet : on identifie les risques pertinents, on les qualifie, puis on les rend visibles pour ceux qui décident. Appliquée à un support promotionnel, la méthode évite d’oublier un risque au moment de la mise en page.
La gouvernance produit impose au fabricant de définir un marché cible, dit positif, et le cas échéant un marché cible négatif, c’est à dire les clients auxquels le produit est inadapté. Le distributeur doit respecter cette définition.
Pour répondre à une question fréquente : c’est donc le fabricant qui définit en premier la cible, et vous, en tant que distributeur, qui l’appliquez dans votre promotion et votre conseil.
Cela a un effet direct sur le ciblage de vos campagnes. Une campagne emailing ou LinkedIn qui vise un public relevant du marché cible négatif d’un produit pose un problème, même si le texte est irréprochable.
L’ESMA souligne que les communications centrées sur la notoriété de marque peuvent donner une impression trompeuse sur l’adéquation de produits spéculatifs, comme les CFD, au grand public.
Le constat est utile bien au delà des CFD. Une marque sympathique, un ton accessible et des visuels grand public rendent un produit complexe plus familier qu’il ne l’est. Votre charte éditoriale doit en tenir compte.
L’ESMA relève aussi, dans ses travaux, une difficulté structurelle : les fabricants dépendent des distributeurs pour connaître l’investisseur final. Un échange régulier entre fabricant et distributeur, par exemple sur les profils réellement atteints par vos campagnes, aide à tenir la gouvernance produit.
Les posts, stories et vidéos courtes sont soumis aux mêmes principes que le reste. Pour ces formats, l’ESMA souligne que les avertissements sur les risques ne doivent pas être omis ni relégués à des endroits peu lisibles, et que le message doit rester équilibré.
Un lien vers une page détaillée ne suffit donc pas à lui seul à compenser un post qui ne montre que les bénéfices. Le message affiché doit se tenir par lui même.
Pour la prise de parole des dirigeants, quelques réflexes simples :
La directive pose une exigence générale d’enregistrement et de conservation des services fournis et des activités exercées. La durée, le périmètre et les supports concernés dépendent de votre statut et des textes qui vous sont applicables.
Nous ne détaillons pas ici ces durées : demandez à votre responsable conformité la politique en vigueur dans votre structure, et alignez dessus l’archivage de vos supports marketing.
Dans la pratique, un dispositif sérieux repose sur trois éléments :
Sur le détail des mentions, notre article sur les mentions légales de la publicité financière complète utilement ce point. Pour une landing page de fonds, les règles ESMA et AMF sont détaillées séparément.
Beaucoup de professionnels de la finance vivent MiFID II comme un frein à la communication. Notre expérience d’agence exclusivement dédiée à la finance nous pousse à dire l’inverse : une communication conforme se construit comme un actif.
Les cycles de vente sont longs, la confiance se gagne lentement, et un contenu clair, honnête sur les risques, renforce la crédibilité d’un cabinet auprès de clients patrimoniaux exigeants. Notre approche est conçue pour faire de la contrainte réglementaire un cadre de travail, pas une limite.
Concrètement, nous intégrons dès la stratégie les enjeux réglementaires de votre activité : positionnement de marque, site, contenus, LinkedIn, campagnes d’acquisition. Votre responsable conformité valide ce qui doit l’être, et vous n’avez pas besoin de recruter une équipe marketing pour tenir le rythme.
Digital Dandy
Utilisez cette liste comme dernier filtre avant l’envoi à la conformité. Elle ne remplace ni les textes ni l’avis de votre responsable conformité.
| Étape | Vérification | Qui |
|---|---|---|
| 1 | Public visé compatible avec le marché cible du produit | Marketing et distribution |
| 2 | Chiffres datés, sourcés, comparables | Marketing |
| 3 | Risques aussi visibles que les avantages | Marketing et conformité |
| 4 | Coûts et frais mentionnés, pas de « gratuit » trompeur | Conformité |
| 5 | Format court : avertissement lisible dans le message | Marketing |
| 6 | Version archivée avec trace de validation | Conformité |
Pour structurer ces règles dans la durée, une charte éditoriale pour la finance évite de rouvrir le débat à chaque contenu. Les acteurs de l’assurance trouveront aussi un angle dédié dans notre article sur la publicité assurance et réglementation.
Nous accompagnons les acteurs de la finance sur leur positionnement de marque, leur influence sur LinkedIn et par des ateliers sur mesure, en tenant compte de l’écosystème réglementaire dès le départ. Vous gardez la main sur la validation, nous prenons en charge la production et la structuration.
Découvrez nos offres de marque, de LinkedIn et d’ateliers, ou regardez comment une insurtech a obtenu 18 % de leads en plus avec notre accompagnement.
C’est le fabricant du produit. Il définit un marché cible positif et, si nécessaire, un marché cible négatif. Le distributeur doit respecter cette définition dans sa promotion et sa distribution.
Il désigne les clients auxquels le produit ne convient pas. Il est défini par le fabricant. Votre communication ne doit pas viser ces profils, ni donner l’impression que le produit leur est adapté.
Si votre structure est concernée par la directive, les principes s’appliquent aux informations diffusées aux clients et prospects, quel que soit le canal. L’ESMA précise que dans les formats courts, les avertissements sur les risques ne doivent pas être omis ni peu lisibles. Faites valider vos posts qui évoquent un produit précis.
Selon l’AMF, il s’agit des entreprises d’investissement, des établissements de crédit fournissant des services d’investissement, des sociétés de gestion de portefeuille et des nouveaux prestataires de communication de données. Votre statut exact se vérifie auprès de votre conformité.