L’architecture de marque décrit comment les marques d’un groupe financier (cabinet, société de gestion, courtier, fintech, réseau) se répartissent les rôles et se présentent au public. Bien pensée, elle rend votre offre lisible. Mal pensée, elle brouille la confiance, et la confiance est précisément ce que vos clients achètent en premier.
Ce guide s’adresse aux dirigeants qui gèrent plusieurs marques, préparent une acquisition ou lancent une nouvelle offre. Il couvre les modèles, les critères de choix, la méthode de construction et les contraintes propres à la finance en France.
Une architecture de marque organise les relations entre une marque mère, ses marques filles, ses produits et ses services. Elle répond à des questions très concrètes : qui parle, sous quel nom, à quel public, avec quelle promesse. La notion est largement décrite dans la littérature marketing, notamment l’opposition entre maison de marques et marque unique, selon que le client voit le groupe à chaque point de contact ou une marque autonome.
Dans une entreprise financière, elle structure trois niveaux :
Ce troisième niveau est souvent oublié. Chez un conseiller en gestion de patrimoine, la marque du fondateur et celle du cabinet se confondent parfois, ce qui complique une cession ou une association.
Dans la finance, le client achète une promesse qu’il ne peut pas vérifier tout de suite. Le Pôle commun ACPR et AMF estime d’ailleurs crucial de réduire l’asymétrie d’information et de compréhension pour créer des relations de confiance. Une architecture confuse l’aggrave : le client ne sait plus qui est responsable de quoi.
La marque pèse aussi sur la crédibilité des nouveaux entrants. L’ACPR relevait en 2018 que, pour les nouveaux acteurs bancaires, l’image de marque reste un atout moins établi que pour les banques traditionnelles. Une fintech qui s’adosse à une marque mère reconnue peut donc gagner du temps, à condition que la structure soit claire.
La réglementation ajoute une contrainte directe. L’ACPR et l’AMF attendent que les communications publicitaires soient claires, exactes et non trompeuses, car la publicité est la première étape de la relation client. Chaque marque d’un groupe doit donc rendre visible l’entité qui porte réellement l’offre.

Le tableau ci dessous résume les options. Les exemples sont des situations types, pas des recommandations sur des entreprises précises.
| Modèle | Principe | Atout en finance | Risque |
|---|---|---|---|
| Marque unique | Une seule marque pour toutes les offres | Notoriété et confiance mutualisées | Un incident touche tout le groupe |
| Marques indépendantes | Chaque marque vit seule, sans lien visible | Ciblage précis, clientèles séparées | Coûts multipliés, aucune mutualisation |
| Marques caution | La marque mère rassure une marque fille | Crédibilité immédiate d’un nouvel entrant | Dépendance à la réputation de la mère |
| Marques dérivées | Le nom mère se décline par gamme | Lisibilité et cohérence de l’offre | Dilution si les gammes s’éloignent |
| Hybride | Mélange selon les activités | Souplesse après des acquisitions | Complexité, besoin de règles strictes |
Choisir un modèle revient à arbitrer entre mutualisation et autonomie. Les sections suivantes détaillent les cas les plus fréquents chez les acteurs financiers.
Un cabinet de gestion de patrimoine qui ajoute le conseil en assurance, l’immobilier et la gestion sous mandat peut garder un seul nom. Le client retrouve le même interlocuteur, la même promesse, le même ton.
Le modèle convient quand les clients sont les mêmes d’une offre à l’autre et que la réputation du dirigeant ou du cabinet est le principal actif.
Un groupe qui détient une société de gestion et un courtier a parfois intérêt à les séparer. Leurs clients, leurs réseaux et leurs obligations réglementaires diffèrent, et un amalgame pourrait créer une confusion sur l’entité responsable.
La Vienna Insurance Group a ainsi opté pour une stratégie de plusieurs marques en conservant les marques locales lors de ses acquisitions, avec une forte autonomie managériale pour maintenir la loyauté des clients et des employés.
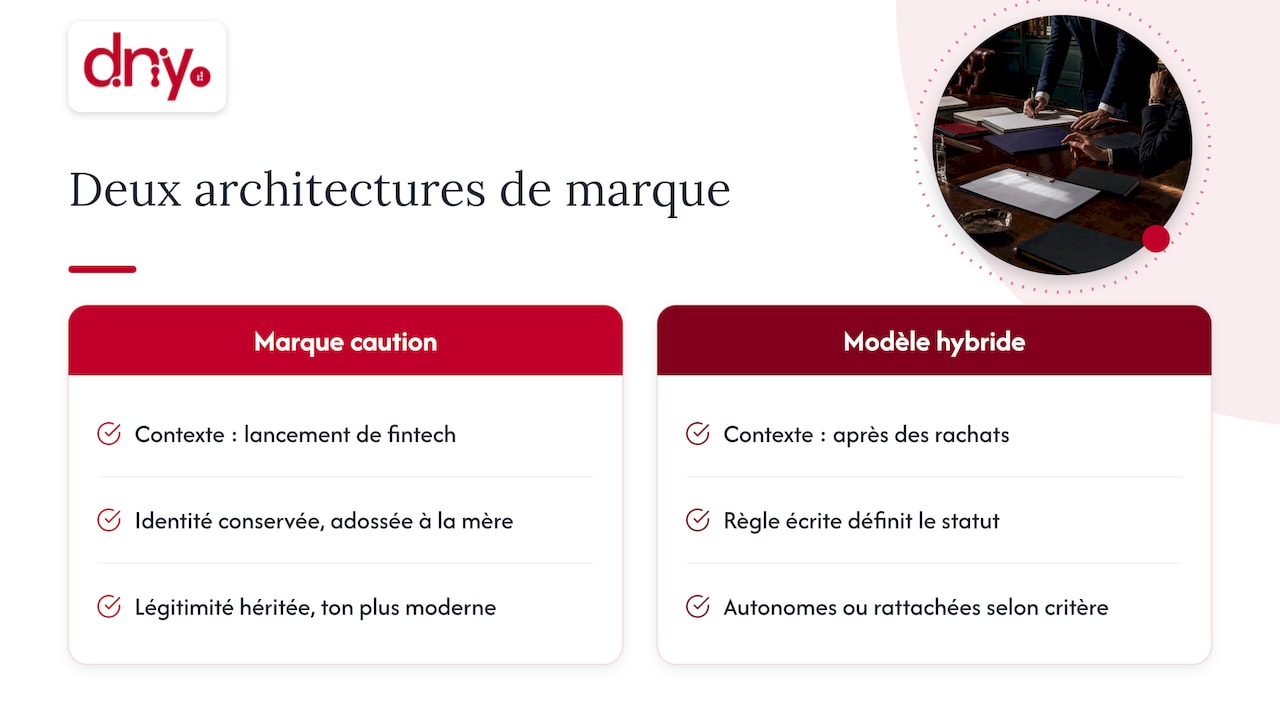
La marque caution convient aux lancements. Une fintech de gestion de patrimoine 100% digitale, portée par un cabinet reconnu, hérite d’une partie de sa légitimité tout en gardant un ton plus moderne.
Le modèle hybride apparaît presque toujours après des rachats. Il fonctionne seulement si une règle écrite dit quelles marques restent autonomes, lesquelles se rattachent à la mère et selon quel critère.
Cinq questions suffisent à orienter la décision. Répondez y avec des données, pas avec des préférences esthétiques.
Le contexte français illustre ce raisonnement. L’ACPR montre que les banques traditionnelles restent les intermédiaires privilégiés des étapes clés de la vie (crédit immobilier, assurance vie), alors que les néobanques se spécialisent dans la banque du quotidien. Deux promesses, deux positionnements, donc deux logiques de marque.
La méthode tient en un cycle court, que l’on peut mener en quelques semaines pour une structure de taille moyenne.
Le déploiement touche aussi les supports physiques. La cohérence de la marque imprimée compte dès qu’un cabinet remet une plaquette, une brochure produit ou un dossier d’investissement : ces documents doivent aider le client à comprendre l’offre et ses risques, donc porter les mêmes repères que le site.
Une architecture se teste au moment où elle change. En 2024, Aon France a acquis Delta Assurances et Baloo et entend garder leurs marques. C’est un choix assumé : ces marques parlent à des clientèles que la marque mère ne touche pas de la même façon.
À l’inverse, un changement d’actionnaire peut justifier un changement de nom complet, comme l’a montré le passage d’Aviva France à Abeille Assurances après le rachat par le groupe Aéma. Ce type de transition exige de rassurer les clients et les partenaires, point détaillé dans notre article pour rassurer vos investisseurs avant le rebranding d’une société de gestion.
Trois réflexes évitent les erreurs :
Le budget compte aussi : un changement de structure se chiffre. Nous le détaillons dans l’analyse du coût d’un rebranding pour une entreprise financière.
Le nom est l’élément le plus durable d’une architecture. Une étude stylistique de 1996 sur les noms des 50 premiers établissements financiers français montrait que deux tiers étaient descriptifs de l’activité, de l’origine ou du patronyme des fondateurs, le reste étant surtout composé de sigles. Les noms inventés, aujourd’hui courants chez les fintechs, sont donc une évolution récente.
Une règle de nommage utile tient en quelques lignes :
Pour une jeune structure, notre guide sur le naming fintech crédible, conforme et protégeable détaille ces contrôles. Pour comprendre pourquoi l’identité compte autant, lisez aussi l’importance d’une identité de marque forte dans le secteur financier.
Certaines erreurs reviennent dans la plupart des groupes financiers que nous observons.
Nous accompagnons exclusivement des acteurs de la finance : cabinets de gestion de patrimoine, courtiers, fintechs, sociétés de gestion et réseaux de distribution. Ce que nous voyons le plus souvent, c’est une architecture qui s’est construite par accumulation, sans décision stratégique.
Notre conviction : en finance, l’architecture de marque se décide avec le cycle de vente et la réglementation en tête. Un client met des semaines, parfois des mois, à choisir un conseiller. Pendant ce temps, il croise vos marques sur un site, un profil LinkedIn, un livre blanc, un mail. Si ces repères ne racontent pas la même histoire, la confiance se fragilise avant le premier rendez vous.
Nous recommandons de commencer simple : moins de marques, des règles écrites, et une présence incarnée par les dirigeants. Nous avons aussi publié des cas concrets, comme celui d’un cabinet repositionné après une reprise, où la clarification de la marque a précédé tout le reste.
— Digital Dandy
Si vous gérez plusieurs marques, préparez une acquisition ou repensez votre positionnement, notre accompagnement « Marque et positionnement » couvre l’audit, la hiérarchie des marques, le nommage et le déploiement sur vos supports. Nous proposons aussi des ateliers sur mesure pour trancher en équipe de direction.
Pour en discuter, découvrez nos accompagnements en marque et positionnement.
C’est la structure qui organise les marques, produits et services d’une entreprise et définit le lien entre la marque mère et les marques filles. Elle précise le rôle de chaque nom, son public et sa place dans la hiérarchie. Elle sert à garder une offre lisible quand le groupe grandit.
On distingue la marque unique, les marques indépendantes, les marques caution, les marques dérivées et le modèle hybride. Le premier mutualise la notoriété, le deuxième sépare les univers, les autres combinent les deux à des degrés divers. Le choix dépend de vos clientèles, de votre réglementation et de vos projets de croissance.
Trois situations s’y prêtent : une acquisition ou une fusion, le lancement d’une offre destinée à un nouveau public, et une cession en préparation. Elle se justifie aussi quand vos clients ne savent plus expliquer qui fait quoi dans votre groupe.
Cela dépend de votre cible. Une marque mère reconnue accélère la confiance d’un nouvel entrant, ce qui compte puisque l’image de marque est un atout moins établi pour les nouveaux acteurs. En revanche, si votre clientèle est très différente de celle de la mère, une marque indépendante protège mieux votre positionnement.