En France, toute publicité d’assurance doit être clairement identifiable et porter la mention de l’immatriculation ORIAS ainsi que le statut de l’intermédiaire, et sur les réseaux sociaux, les mêmes règles s’appliquent. Dès qu’un post sponsorisé, un formulaire ou un contenu ressemble à un acte de distribution, la directive sur la distribution d’assurances s’active. L’action immédiate : ajouter les mentions visibles sur chaque support et vérifier que votre procédure de validation interne couvre les formats courts.
En bref:
- Chaque support publicitaire, y compris chaque page de destination, doit afficher lisiblement le nom, l’adresse professionnelle, le numéro ORIAS et le statut de l’intermédiaire.
- Dès qu’un contenu compare des garanties, propose un devis ou recueille un contact qualifié, il peut relever de la distribution et déclencher l’information précontractuelle.
- Pour l’assurance vie, rendez le risque de perte en capital aussi visible que les avantages et rappelez que les performances passées ne garantissent pas l’avenir.
- Pour les contrats collectifs concernés, obtenez une validation écrite de l’assureur, puis archivez le support final avec une preuve horodatée de sa diffusion.
- Pour tout partenariat d’influence, affichez la nature commerciale dès le début du contenu et gardez le contrat ainsi qu’une preuve horodatée de diffusion.
Chaque support publicitaire doit permettre d’identifier sans ambiguïté qui parle et sous quel statut. Selon les articles R.310-5 et R.521-4 du Code des assurances, les documents publicitaires doivent indiquer l’immatriculation ORIAS, le statut de l’intermédiaire et, le cas échéant, la mention « entreprise régie par le code des assurances ». Il est également interdit de laisser entendre que l’État contrôle ou approuve l’entreprise.
Concrètement, cela signifie :
Conseil de pro : sur un post Instagram ou LinkedIn, placez la mention ORIAS directement dans le visuel plutôt que dans la description, car les algorithmes tronquent souvent le texte après les deux premières lignes.
Les campagnes sponsorisées et les pages de destination qui recueillent des contacts méritent une attention particulière : la mention doit apparaître sur chaque maillon de la chaîne, du clic initial jusqu’au formulaire final. Notre article sur les mentions légales publicité financière détaille les formulations à éviter et les formats qui posent problème en pratique. Pour les professionnels qui veulent aussi clarifier le rôle exact de l’immatriculation, notre ressource sur l’ORIAS et les courtiers complète utilement cette section.
L’assurance vie et les produits d’investissement fondés sur l’assurance (IBIP) exigent un équilibre strict entre ce qui est promu et ce qui est risqué. La recommandation 2019-R-01 de l’ACPR impose que les communications à caractère publicitaire soient exactes, claires et non trompeuses, avec une présentation équilibrée des avantages et des risques, dont le risque de perte en capital.
Les points à respecter systématiquement :
La promotion de caractéristiques extra-financières en assurance vie doit être étayée et équilibrée, selon la recommandation ACPR 2022-R-02 : toute allégation environnementale ou sociale non appuyée par des données vérifiables expose à un risque de requalification en pratique trompeuse, proche de l’éco-blanchiment.
Un post LinkedIn, une story Instagram ou une vidéo TikTok peuvent basculer, sans que l’auteur en ait toujours conscience, dans le champ de la distribution d’assurances. Dès qu’un contenu invite à comparer des garanties, propose un devis ou collecte un contact qualifié, il peut être qualifié d’acte de distribution au sens de la DDA, selon les analyses pratiques publiées par Académie Conformité. Cette qualification déclenche les obligations d’information précontractuelle, même dans un format de quelques secondes.
Pour sécuriser une présence active sur les réseaux sociaux, l’ordre d’exécution suivant limite les erreurs :
Conseil de pro : pour les formats courts, une mention visible pendant toute la séquence vaut mieux qu’une note en description : elle reste lisible même si le spectateur coupe le son.
L’Observatoire de l’influence responsable de l’ARPP (2026) relève des taux de manquement significativement plus bas chez les créateurs certifiés, ce qui suggère que la certification des partenaires d’influence améliore mécaniquement la conformité des campagnes. Travailler avec des créateurs certifiés devient ainsi un levier pratique de réduction du risque, au même titre qu’un contrat écrit précisant les obligations de mention.
La surveillance de la publicité d’assurance a changé de nature en 2025. L’ACPR et l’ARPP ont signé le 27 juin 2025 une convention de partenariat destinée à renforcer l’échange d’informations et la surveillance conjointe des publicités dans les secteurs bancaire et assurantiel.
Cette coopération se traduit par plusieurs évolutions concrètes :
L’Observatoire ARPP 2026 confirme que les contenus certifiés affichent des taux de manquement inférieurs à ceux des contenus non certifiés, selon l’Observatoire de l’influence responsable. Pour un cabinet de courtage actif sur les réseaux sociaux, cela signifie que le choix des partenaires et des formats pèse désormais autant que le texte des mentions légales.
Une publicité conforme sur le papier ne suffit pas si la procédure interne qui l’a produite n’est pas traçable. Le circuit de validation le plus robuste suit un enchaînement simple :
Quelques pratiques limitent les risques d’irrégularité en cas de contrôle :
Lorsque la rédaction est déléguée à une agence ou à un freelance, la responsabilité finale reste celle du courtier ou de l’assureur qui diffuse. Un audit externe réalisé par une structure comme Campus Consulting peut aider à objectiver rapidement les écarts de conformité sur un périmètre de campagnes existantes.
Avant toute publication, qu’il s’agisse d’un post, d’une annonce payante ou d’une landing page, un passage systématique par une liste de contrôle évite l’essentiel des erreurs.
| Élément à vérifier | Pourquoi c’est déterminant |
|---|---|
| Mention ORIAS et statut | Exigée par le Code des assurances |
| Équilibre avantages/risques | Imposé par la recommandation ACPR 2019-R-01 pour l’assurance vie |
| Déclaration de partenariat d’influence | Réduit les manquements selon l’Observatoire ARPP 2026 |
| Preuve de validation assureur | Nécessaire pour les contrats visés aux articles L.132-28 et R.132-5-1 |
Pour les campagnes qui passent par un formulaire d’inscription ou un emailing de relance, notre guide sur le RGPD emailing finance détaille les mentions de consentement attendues.
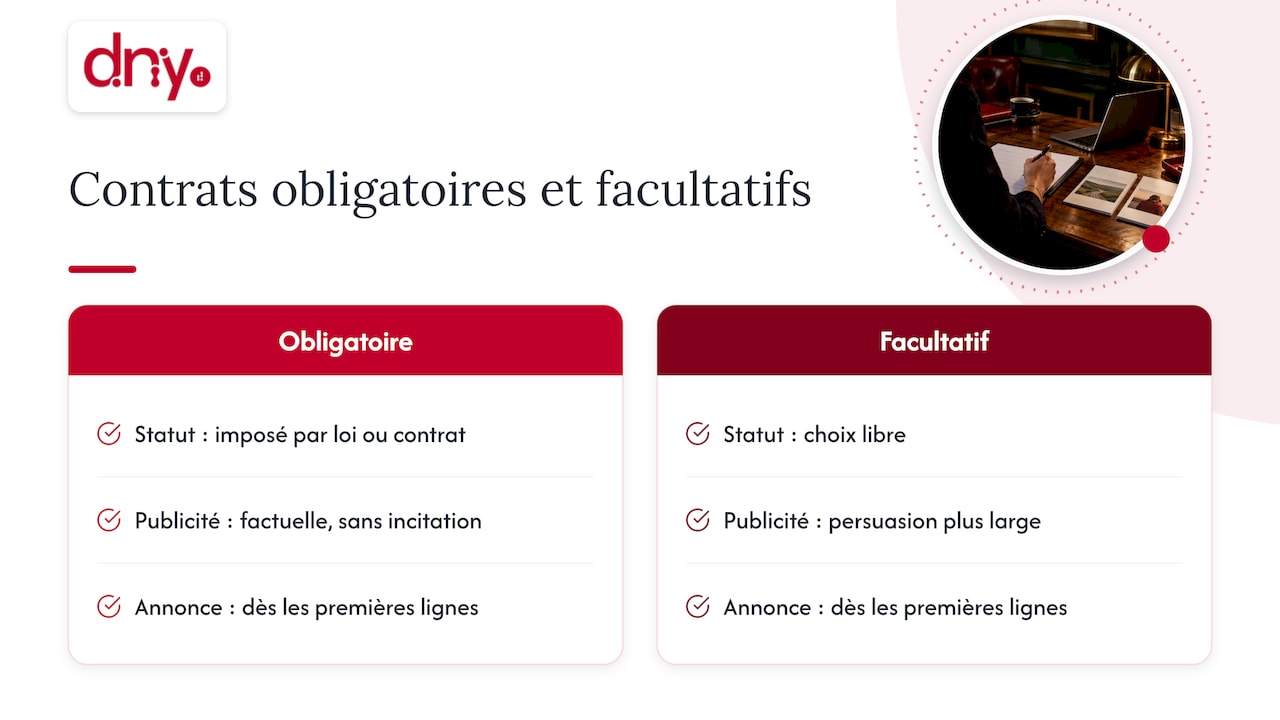
Un contrat obligatoire, comme une assurance décennale ou une responsabilité civile professionnelle, ne tolère pas le même registre publicitaire qu’un contrat facultatif comme une assurance vie ou une complémentaire santé choisie librement. Pour les garanties obligatoires, la communication doit rester factuelle et éviter toute incitation qui suggérerait que l’adhésion est optionnelle alors qu’elle est imposée par la loi ou par un contrat principal.
Pour les contrats non obligatoires, la marge de persuasion commerciale est plus large, mais l’équilibre entre avantages et risques reste la même exigence de fond. Un courtier qui communique sur une assurance emprunteur facultative, par exemple, doit éviter de présenter la souscription comme une condition d’obtention du prêt si elle ne l’est pas réellement, sous peine de tromper le consommateur sur la nature de son engagement.
Dans les deux cas, la clarté sur le caractère obligatoire ou non du produit doit apparaître dès les premières lignes du message publicitaire, et non être reléguée dans les conditions générales accessibles seulement après plusieurs clics.
Un particulier non spécialiste bénéficie d’une protection renforcée : les mentions doivent être formulées dans un langage accessible, sans jargon technique non expliqué, et l’équilibre risques/avantages doit être explicite même dans un format court.
Face à une clientèle professionnelle, notamment pour des contrats collectifs d’entreprise ou des garanties de responsabilité civile professionnelle, le niveau de détail technique attendu diffère, mais les obligations d’identification et de loyauté restent identiques. Un professionnel reste un destinataire protégé contre les pratiques trompeuses, même s’il est présumé disposer d’une compréhension plus fine du produit.
Cette distinction influence directement le choix des canaux et du ton : une campagne LinkedIn ciblant des dirigeants d’entreprise pour une assurance de flotte automobile peut assumer un vocabulaire plus technique qu’une publicité grand public pour une assurance habitation diffusée sur Facebook.
Comparer son offre à celle d’un concurrent, ou présenter un comparatif de garanties, expose à un risque de communication trompeuse si la comparaison n’est pas objective, vérifiable et actualisée. La publicité comparative en assurance doit porter sur des éléments réellement comparables, comme des niveaux de garantie équivalents, et non sur des franchises ou des plafonds qui rendraient la comparaison biaisée.
Il est également risqué de comparer son propre tarif à celui d’un concurrent sans préciser la date et les conditions de l’offre comparée, car les tarifs d’assurance évoluent fréquemment. Une comparaison qui omettrait des exclusions de garantie significatives pour mettre en valeur un prix plus attractif constitue une pratique commerciale déloyale au sens du droit de la consommation.
Dans la pratique, les courtiers qui publient des comparatifs sur les réseaux sociaux doivent documenter leurs sources de tarification et conserver une preuve de la date de collecte des données comparées, afin de pouvoir justifier la véracité du message en cas de contrôle.
Le non-respect des obligations de mentions, d’équilibre ou d’identification expose à plusieurs niveaux de conséquences. L’ACPR peut prescrire la modification ou le retrait d’un document publicitaire jugé non conforme, et dispose d’un pouvoir de sanction disciplinaire et financière à l’encontre des organismes et intermédiaires qu’elle contrôle.
Sur le plan du droit de la consommation, une pratique commerciale trompeuse relevée par la DGCCRF peut entraîner des poursuites pénales et des amendes, en plus du préjudice d’image généré par une publication problématique devenue virale sur les réseaux sociaux. Le RGPD ajoute une couche de risque spécifique pour les formulaires de collecte non conformes, avec des sanctions prononcées par la Commission nationale de l’informatique et des libertés.
Au-delà des sanctions formelles, la perte de confiance d’une clientèle exposée à une publicité jugée trompeuse ou mal identifiée représente souvent le coût le plus durable pour un cabinet de courtage, bien plus difficile à réparer qu’une amende administrative.
Un post Instagram qui présente un rendement passé élevé sur un contrat d’assurance vie sans rappeler qu’il ne préjuge pas de la performance future constitue une infraction typique à la recommandation ACPR 2019-R-01. Le correctif est simple : ajouter systématiquement la formule de non-garantie à proximité immédiate du chiffre cité, dans le même cadre visuel.
Une story Instagram sponsorisée par un courtier qui ne mentionne ni le numéro ORIAS ni le statut d’intermédiaire, et qui renvoie vers un formulaire de devis sans mention de consentement RGPD, cumule deux manquements distincts : un défaut d’identification et un risque de traitement illicite de données personnelles.
Un partenariat avec un créateur de contenu qui présente une assurance emprunteur sans déclarer la nature commerciale du partenariat relève du même défaut de transparence que ceux relevés par l’Observatoire ARPP 2026 : la mention du partenariat doit apparaître dès les premières secondes de la vidéo, pas seulement dans la description.
Nous travaillons exclusivement avec des acteurs de la finance, ce qui nous donne une lecture fine des cycles de vente longs et des contraintes réglementaires propres à l’assurance. Cette spécialisation change concrètement la façon dont nous produisons un contenu : chaque publication LinkedIn ou chaque newsletter que nous rédigeons pour un courtier intègre d’emblée les mentions attendues, plutôt que de les ajouter après coup.
Nous accompagnons les cabinets sur la création de formats sociaux pensés pour rester conformes dès la phase de script, sur la structuration d’une procédure de validation interne, et sur la formation des équipes à la communication des dirigeants. Notre connaissance du secteur nous permet d’anticiper les points de blocage avant qu’un contenu ne soit publié.
— Digital Dandy
Pour un courtier qui veut publier sur les réseaux sociaux sans craindre un rappel à l’ordre de son service compliance, nous proposons un accompagnement construit autour de trois leviers concrets.
Notre connaissance approfondie de l’écosystème financier nous permet de produire des contenus qui respectent les mentions ORIAS, l’équilibre risques/avantages et les exigences DDA sans alourdir le message commercial. Pour échanger sur votre situation, Digitaldandy.
En assurance, le Code des assurances et les recommandations de l’ACPR ajoutent des exigences d’identification et d’équilibre entre avantages et risques.
Une publicité d’assurance est toute communication qui promeut un contrat ou un service d’assurance auprès du public, qu’elle prenne la forme d’un post sur les réseaux sociaux, d’une annonce payante ou d’une landing page. Elle doit mentionner l’immatriculation ORIAS et le statut de l’annonceur selon les articles R.310-5 et R.521-4.
L’article L.113 du Code des assurances porte principalement sur les obligations du souscripteur en matière de déclaration du risque et sur les conditions de résiliation du contrat, et non directement sur la publicité. Les obligations publicitaires relèvent du Code des assurances.
Non, les publicités d’assurance ne sont pas interdites en France, mais elles sont strictement encadrées. Elles doivent respecter les mentions obligatoires, présenter un contenu équilibré entre avantages et risques, et ne jamais laisser croire à une approbation de l’État.
La validation suit généralement un circuit en plusieurs étapes : rédaction, vérification juridique interne, validation par l’assureur partenaire lorsque requise, puis archivage horodaté du support final. Conserver une preuve écrite de chaque étape facilite grandement un contrôle ultérieur.
Avant de rédiger la moindre publication, il faut savoir quel texte s’applique et qui peut en contrôler le respect. Trois niveaux coexistent : le Code des assurances, la directive sur la distribution d’assurances (DDA) transposée en droit français, et les recommandations des autorités de supervision.
L’Autorité de contrôle prudentiel et de résolution (ACPR) supervise la conformité des communications des assureurs et des intermédiaires immatriculés à l’ORIAS. L’Autorité de régulation professionnelle de la publicité (ARPP) encadre quant à elle la déontologie publicitaire au sens large, y compris sur les réseaux sociaux et dans le marketing d’influence.
Un pôle commun ACPR–AMF existe pour les produits à la frontière de l’assurance et de l’investissement, notamment l’assurance vie en unités de compte. La DGCCRF peut intervenir sur les pratiques commerciales trompeuses, et le RGPD s’applique dès qu’un formulaire ou un pixel de remarketing collecte des données personnelles.
Voici les repères à connaître avant toute campagne :