
Une newsletter d’asset management est une lettre envoyée par email à des professionnels de la finance, avec une analyse de marché, une synthèse réglementaire ou un point sur des fonds. Pour une société de gestion, un CGP ou un réseau de distribution, c’est aussi l’un des rares supports qui accompagne un cycle de vente long sans relancer à chaque fois.
Elle ne se conçoit pas comme une newsletter ordinaire. Dès qu’elle présente un placement, elle relève des règles de communication publicitaire de l’AMF, et son envoi relève des règles de la CNIL. Bien construite, elle devient un actif durable. Mal cadrée, elle devient un risque.
Le terme couvre deux réalités. D’un côté, les lettres que vous lisez pour vous informer : médias spécialisés, publications de cabinets, éclairages de gérants. De l’autre, la lettre que vous envoyez à vos propres prospects, clients et prescripteurs. Cet article vous sert pour les deux, mais surtout pour la seconde.
Les lecteurs visés sont des professionnels. L’AGEFI s’adresse ainsi aux professionnels de la finance avec deux newsletters quotidiennes et un dossier d’analyse chaque vendredi. Patrimoine24 réserve l’inscription à ses newsletters à des professionnels : CGP, asset management, assurance, courtiers, notaires et autres.
Ce repère compte pour votre propre lettre : un lecteur professionnel attend de la densité, un vocabulaire métier et un gain de temps.
Les lettres publiées en France se rangent en quelques familles, chacune avec son rythme et sa promesse.
| Famille | Exemple de contenu | Rythme observé |
|---|---|---|
| Actualité des marchés | Point des marchés et sujet approfondi du jour (L’AGEFI) | Quotidien |
| Économie et marchés | Grands événements de la semaine, marchés actions et de taux (Crédit Mutuel Asset Management) | Hebdomadaire |
| Analyse de fonds | Idées de fonds, commentaires à chaud, tableau de préconisations (Fundesys) | Hebdomadaire |
| Vision de gérants | Synthèse hebdomadaire, bulletin stratégique mensuel, perspectives trimestrielles (J.P. Morgan Asset Management) | Hebdomadaire à trimestriel |
| Veille réglementaire | Synthèse des textes européens et français, 79e numéro paru en septembre 2025 (Forvis Mazars) | Trimestriel |
Ce qui ressort : chaque lettre tient une promesse simple et un rythme qui ne bouge pas. Le lecteur sait ce qu’il recevra et quand.
Vous n’avez pas besoin de rivaliser avec un média quotidien. Une lettre mensuelle sur un angle que vous maîtrisez vaut mieux qu’une lettre hebdomadaire écrite à la hâte.
Choisissez un angle que vos concurrents directs ne tiennent pas : une classe d’actifs, une clientèle, une lecture patrimoniale. Puis tenez le rythme pendant au moins un an.
Le processus est le même que vous soyez une société de gestion, un cabinet de CGP ou une fintech. Chaque étape a son piège.
Pour aller plus loin sur la distribution de contenu, voyez notre guide sur le rôle du contenu dans la distribution de fonds.
Les lettres de référence se partagent entre trois types de matière : l’actualité des marchés, l’analyse de produits ou de fonds, et la réglementation. Le Lettre gestion d’actifs de Forvis Mazars montre que la veille réglementaire peut porter une lettre entière, à un rythme trimestriel.
Pour une structure de taille moyenne, la meilleure source de sujets reste les questions que vos clients et prescripteurs vous posent déjà. Notre article sur la stratégie de content marketing en asset management détaille comment les transformer en calendrier éditorial.
LinkedIn propose un format de newsletter intégré, utile quand votre audience s’y trouve déjà. Il ne remplace pas une base d’abonnés que vous maîtrisez, mais il permet de tester un angle. Nous l’avons détaillé dans notre guide pour créer une newsletter LinkedIn pour la finance.
La règle de base tient en une phrase : la communication doit être claire, exacte et non trompeuse, quel que soit le support. Elle s’applique aussi à l’email.
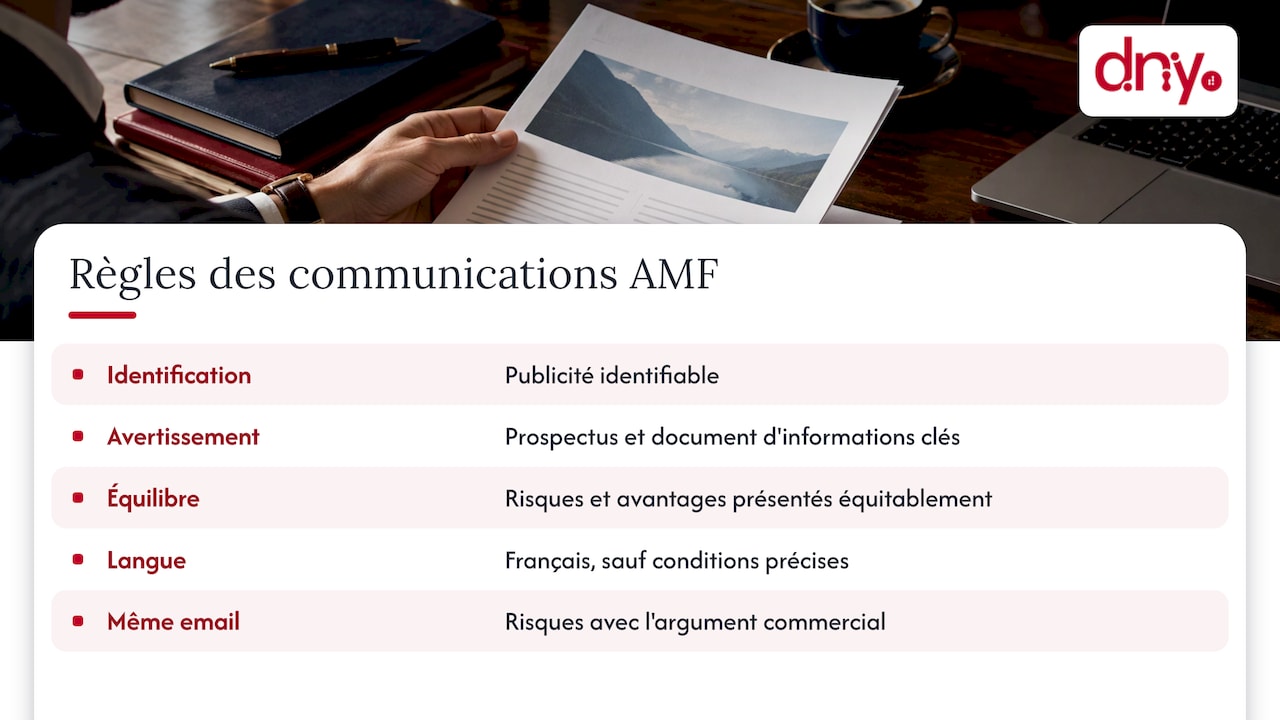
Selon la doctrine de l’AMF DOC-2011-24, une communication publicitaire doit être identifiable comme telle, comporter un avertissement renvoyant au prospectus et au document d’informations clés, et présenter risques et avantages de façon équilibrée. Elle est rédigée en français, sauf conditions précises.
La même doctrine précise qu’aucun document ne doit mettre en avant les avantages en renvoyant à un autre pour les risques. Dans une newsletter, cela signifie que le rappel des risques figure dans le même email que l’argument commercial.
L’exigence vaut aussi pour les supports destinés aux intermédiaires, comme les supports de formation des vendeurs. Votre lettre à des distributeurs est donc concernée.
Les orientations de l’ESMA relayées par l’AMF indiquent que le niveau d’information peut être adapté quand le public est professionnel. Les mêmes orientations couvrent tous les supports : documents électroniques, articles, pages web, présentations vidéo. Pour le public de détail, il faut éviter les termes excessivement techniques.
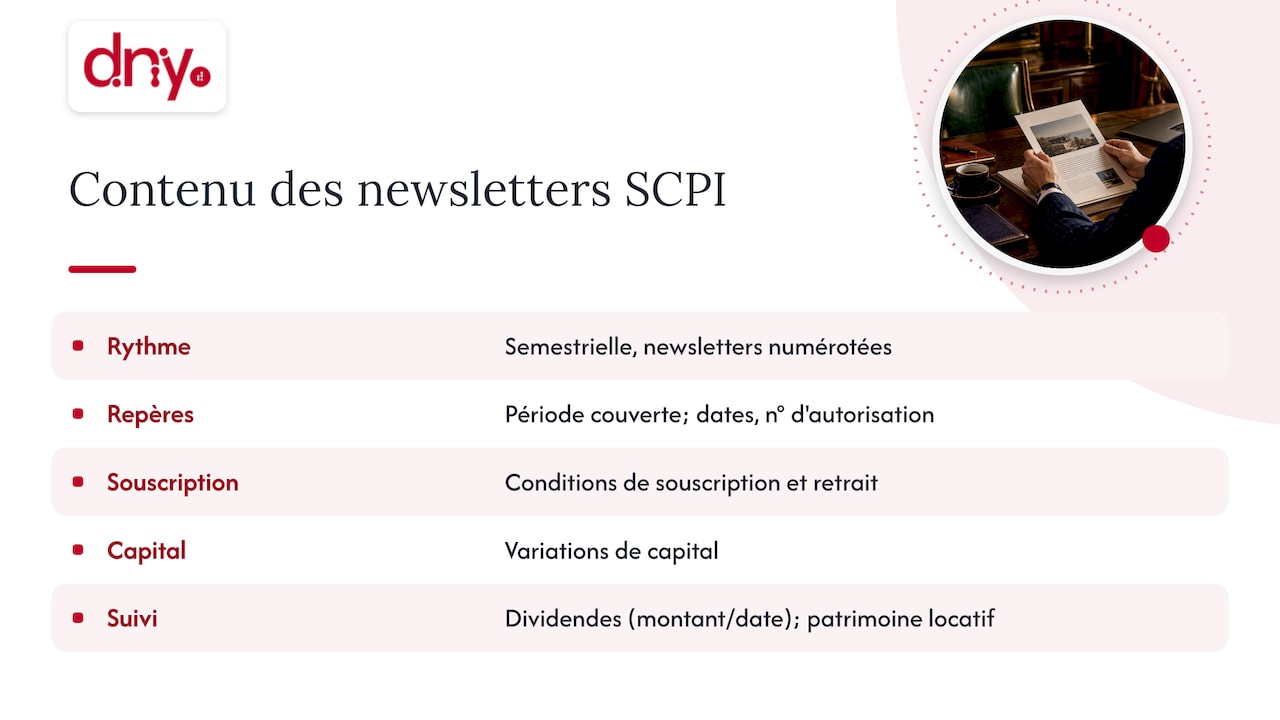
Pour une SCPI, la règle est plus précise : l’AMF impose des newsletters semestrielles numérotées, avec la période couverte, les dates et numéros d’autorisation, les conditions de souscription et de retrait, les variations de capital, le montant et la date des dividendes, et l’état du patrimoine locatif.
Notre guide Conformité AMF communication et celui sur les mentions légales de la publicité financière donnent le détail pour CGP et courtiers.
Pour les particuliers, la CNIL exige un consentement préalable. Pour les professionnels, la prospection peut reposer sur l’intérêt légitime, si le message est en rapport avec leur profession et s’ils peuvent s’y opposer.
La CNIL interdit la case pré-cochée. Chaque envoi doit aussi permettre d’identifier l’émetteur et de refuser les sollicitations suivantes.
La CJUE a par ailleurs jugé que le soft opt-in peut suffire comme base légale pour du marketing direct, sous conditions : collecte lors d’une vente, produits similaires, opposition effective. Pour bien distinguer ces régimes, lisez cet article sur les différences entre opt-in et opt-out.
| Question | Point de repère |
|---|---|
| Lecteur particulier | Consentement préalable, case non pré-cochée |
| Lecteur professionnel | Intérêt légitime possible, lien avec la profession, droit d’opposition |
| Chaque email | Émetteur identifiable, désinscription simple |
| Contenu sur un placement | Identifiable comme publicité, risques et avantages équilibrés |
Ces règles évoluent. Vérifiez les pages officielles de l’AMF et de la CNIL avant chaque refonte de votre lettre, et faites relire vos numéros par votre responsable conformité.
Que vous évaluiez une lettre à suivre ou la vôtre, les critères sont proches. Posez-vous quatre questions simples.
Pour la vôtre, ajoutez un indicateur commercial : combien de rendez-vous qualifiés viennent des lecteurs. C’est ce chiffre qui justifie le temps passé. Notre cas client sur une insurtech montre ce que donne une approche d’acquisition structurée : +18% de leads.
Une newsletter d’asset management est d’abord un outil de confiance. Dans la finance, les cycles de vente sont longs, les décisions patrimoniales se prennent après des mois de réflexion, et le prospect veut voir que vous comprenez son métier avant de vous parler.
Nous travaillons exclusivement pour des acteurs de la finance : CGP, courtiers, fintechs, sociétés de gestion, promoteurs, réseaux de distribution. Cette spécialisation nous permet de connaître les enjeux réglementaires dès la conception d’une lettre, pas après coup.
Notre conviction : une équipe dirigeante n’a pas à recruter un service marketing pour tenir une lettre régulière. Nous jouons le rôle de bras droit marketing externalisé : ligne éditoriale, production, automatisation et suivi des résultats commerciaux.
Digital Dandy
Digital Dandy produit des contenus (articles, newsletters, livres blancs, podcasts, vidéos) pour les acteurs de la finance, et accompagne la conformité réglementaire de leurs communications. Nous pouvons aussi relier la lettre à vos campagnes d’acquisition et à l’automatisation du nurturing.
Si vous souhaitez une lettre régulière sans monter une équipe en interne, présentez-nous votre projet sur digitaldandy.fr. Pour comparer les options, notre guide pour externaliser le marketing en finance vous donne les critères.
Les lettres de référence vont du quotidien au trimestriel, selon leur matière. Pour une structure qui démarre, un rythme mensuel est réaliste et suffit à installer un rendez-vous. Passez à l’hebdomadaire seulement si vous avez la matière chaque semaine.
Pas forcément. Selon la CNIL, la prospection par email auprès de professionnels peut reposer sur l’intérêt légitime, si le message est en rapport avec leur profession et s’ils peuvent s’opposer. Pour les particuliers, un consentement préalable est requis.
Si la lettre présente un placement, elle doit être identifiable comme communication publicitaire et renvoyer au prospectus et au document d’informations clés. Elle présente aussi risques et avantages de manière équilibrée. Pour une SCPI, la newsletter semestrielle suit un contenu fixé par l’AMF.
Les deux se complètent. LinkedIn permet de tester un angle auprès d’une audience existante, l’email vous donne une base d’abonnés que vous maîtrisez. Un calendrier éditorial commun évite de produire deux fois le même travail.
Oui, si quelqu’un peut y consacrer un temps régulier et si la validation conformité est prévue. Beaucoup de dirigeants préfèrent déléguer la production à une agence spécialisée pour garder leur temps pour les clients.


