En finance, le ton de voix est la manière dont votre cabinet, votre fintech ou votre société de gestion parle : le vocabulaire, le rythme, le niveau de certitude, la façon d’évoquer les risques. Il doit inspirer confiance sans jamais promettre ce que personne ne peut garantir. Il se règle donc à deux endroits à la fois : chez le lecteur, qui juge votre sérieux en trois lignes, et chez le régulateur, qui juge votre loyauté.
Ce guide s’adresse aux dirigeants de la finance, aux conseillers en gestion de patrimoine, aux courtiers et aux équipes marketing qui doivent écrire pour eux. Vous y trouverez une méthode, des garde-fous réglementaires sourcés et des exemples de réécriture.
Le ton de voix (« tone of voice » en anglais) n’est pas le message. Le message dit ce que vous avez à dire, le ton dit qui parle et avec quelle attitude. Deux cabinets peuvent expliquer la même enveloppe fiscale de l’assurance vie et donner deux impressions opposées : l’un rassure par la précision, l’autre inquiète par le jargon ou agace par l’emphase.
Un ton de voix se décrit avec quelques dimensions concrètes :
Ces choix valent pour un site, une newsletter, un livre blanc, un post LinkedIn ou un échange en rendez‑vous. Un ton cohérent sur tous ces supports est un signal de rigueur. Un ton qui change selon l’auteur du jour est un signal d’improvisation.

Le métier de la finance vend de la confiance avant de vendre des produits. L’étude AFG Elabe sur les Français et l’investissement montre où elle se place : 62 % des Français font confiance aux banques et 42 % aux conseillers financiers, contre 9 % aux influenceurs financiers, et seulement 17 % chez les moins de 35 ans. La même étude indique que la certification ou l’agrément délivré par une autorité comme l’AMF est un levier indispensable ou très important pour 65 % d’entre eux.
La lecture pratique est simple : votre ton doit ressembler à celui d’un professionnel agréé, pas à celui d’un créateur de contenu. La synthèse de l’AFG va dans le même sens : les Français veulent comprendre pour mieux investir, et la confiance vient de l’expertise démontrée plutôt que de codes empruntés à la consommation de masse.
À retenir. Un ton « copain », des promesses de rendement ou un vocabulaire de vendeur de chaussures vous rapprochent justement de la catégorie à laquelle les épargnants font le moins confiance.
Le ton de voix en finance n’est pas une affaire de goût seul. L’AMF et l’ACPR encadrent la manière de présenter produits et services, et un style trop prometteur peut être requalifié. Notre page sur les mentions légales de la publicité financière détaille les obligations de forme. Voici ce qui touche directement l’écriture.
L’AMF rappelle, en s’appuyant sur l’ESMA, que les personnes qui formulent des recommandations d’investissement sur les réseaux sociaux doivent les présenter de manière objective et transparente, et divulguer leur identité. Un dirigeant qui annonce sur LinkedIn quel titre acheter ou quelle stratégie suivre prend un risque, surtout sans les agréments requis.
La fiche de l’AMF sur les finfluenceurs pose le principe de départ : on ne promeut pas un produit financier comme une paire de chaussures. Dans vos textes, cela se traduit par une règle : une analyse de marché se formule comme une analyse (« notre lecture », « à la date du… »), jamais comme une consigne.
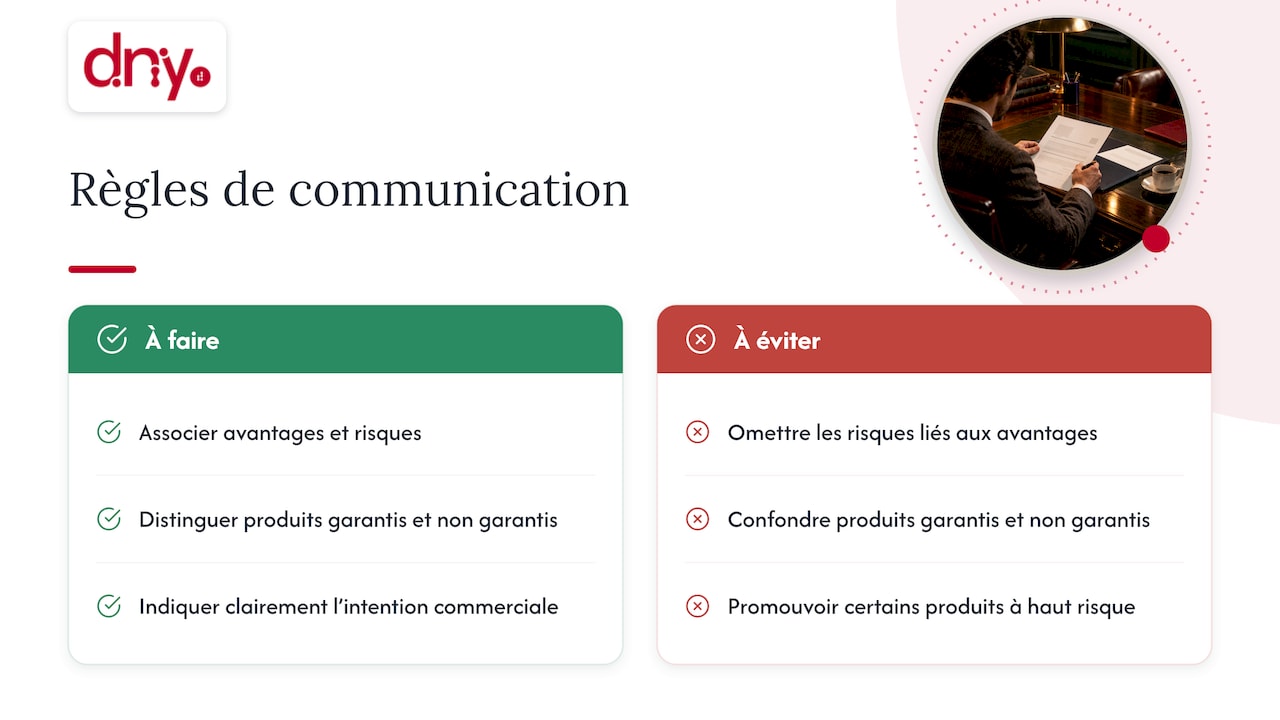
La recommandation 2019‑R‑01 de l’ACPR sur les communications publicitaires de l’assurance vie demande une information claire et non trompeuse. Elle vise notamment l’omission des risques liés aux avantages vantés, comme le risque de perte en capital sur les unités de compte, et la confusion entre produits avec garantie et produits sans garantie.
Côté influence, l’AMF et l’ARPP ont lancé un certificat de l’influence responsable, qui exige au moins 75 % de bonnes réponses sur 25 questions du module « publicité financière ». La même source rappelle la loi du 9 juin 2023 : l’intention commerciale doit être indiquée de façon claire, lisible et compréhensible, et certains produits à haut risque ne peuvent pas être promus.
La recommandation 2016‑R‑01 de l’ACPR sur les médias sociaux est claire sur un point : l’instantanéité du format ne justifie aucun relâchement dans la précision. Sur un post court, la pratique consiste à mentionner les risques de façon apparente et à renvoyer directement vers un support numérique complet.
Le même texte invite à séparer strictement compte professionnel et compte privé. Pour un dirigeant qui développe sa présence LinkedIn, cela veut dire décider en amont ce qui relève de la parole de la marque, de sa parole d’expert et de sa vie personnelle.
Il n’existe pas un seul bon ton, mais un ton adapté à votre clientèle et à votre métier. Le tableau suivant compare quatre registres courants, avec leur point fort et leur point de vigilance.
| Registre | Convient à | Point fort | Point de vigilance |
|---|---|---|---|
| Pédagogue | CGP, courtiers, clientèle patrimoniale | Rend le complexe accessible | Ne pas simplifier jusqu’à l’inexact |
| Institutionnel | Sociétés de gestion, réseaux | Crédibilité, rigueur | Risque de froideur et de jargon |
| Expert engagé | Dirigeants sur LinkedIn | Prise de position, mémorisation | Frontière avec la recommandation personnalisée |
| Innovant sobre | Fintechs | Clarté, modernité | Éviter le ton promotionnel et les superlatifs |
Le registre pédagogue est souvent le plus sûr pour démarrer, car il fait de la transparence un avantage commercial. Le registre « expert engagé » est le plus rentable en visibilité, à condition d’être encadré par des règles écrites. Notre article sur les leaders de la finance et la communication institutionnelle explique pourquoi la parole incarnée devient un atout.
Une charte n’a pas besoin d’être longue. Elle doit être utilisée, donc courte, illustrée et validée par la conformité.
Une fois la charte posée, elle alimente toute votre production. Notre guide du marketing de contenu financier montre comment l’intégrer à un calendrier éditorial, et celui sur la stratégie de contenu institutionnel l’adapte aux sociétés de gestion.
Voici quelques réécritures illustratives, inventées pour l’exemple, qui montrent l’effet de la charte sur une phrase.
| Ton à éviter | Ton recommandé |
|---|---|
| « Boostez votre épargne avec ce placement incontournable ! » | « Ce support peut convenir à un horizon de long terme. Il comporte un risque de perte en capital. » |
| « Achetez maintenant, la hausse est assurée. » | « Voici notre lecture du marché à cette date. Elle ne constitue pas un conseil personnalisé. » |
| « Zéro frais cachés, zéro souci. » | « Voici la liste des frais, leur niveau et le moment où ils s’appliquent. » |
| « Rejoignez les investisseurs malins. » | « Nous vous expliquons comment fonctionne cette stratégie, ses limites et à qui elle s’adresse. » |
Dans chaque ligne de droite, le lecteur gagne une information vérifiable et perd une promesse. C’est exactement l’échange que recherche un épargnant prudent, et celui que le régulateur attend.
Sur un format court, gardez le même principe. Un post LinkedIn peut tenir en quelques lignes, mentionner le risque principal et renvoyer vers une page complète. Il n’a pas besoin d’être dense pour être loyal.
Nous accompagnons uniquement des acteurs de la finance, et nous voyons la même erreur revenir : on confie le ton à un rédacteur généraliste, puis la conformité réécrit tout en bout de chaîne. Le résultat est un texte gris, que personne ne lit, et un dirigeant qui finit par ne plus rien publier.
Notre conviction est inverse. Quand les contraintes réglementaires, les cycles de vente longs et les mécanismes patrimoniaux sont intégrés dès la conception, le ton devient un avantage : il rassure, il distingue, il fait gagner du temps en rendez‑vous. La rigueur n’est pas l’ennemie de la personnalité, elle en est le cadre.
Nous pensons aussi que le ton d’un dirigeant se travaille comme celui d’une marque : une ligne éditoriale, des sujets choisis, des limites connues. C’est ce qui permet d’exister sur LinkedIn sans s’exposer.
— Digital Dandy
Si vous voulez un ton de voix posé noir sur blanc, puis décliné sur votre site, vos contenus et la communication LinkedIn de vos dirigeants, c’est notre métier. Nous intervenons sur le positionnement de marque, l’influence LinkedIn et des ateliers sur mesure, en connaissant les contraintes propres à la finance. Vous obtenez un cadre d’écriture exploitable sans recruter une équipe marketing en interne.
Pour voir comment une telle approche se traduit en projet, consultez notre cas client sur le lancement d’un outil patrimonial 100 % digital. Et pour comprendre ce que le contenu apporte en prospects, lisez pourquoi le contenu attire des clients qualifiés en finance.
Un ton précis, posé et pédagogique convient à la plupart des acteurs. Il met en avant l’expertise, les certifications et la transparence sur les risques, plutôt que l’enthousiasme commercial. Adaptez ensuite le niveau technique à votre lecteur : épargnant, dirigeant ou professionnel.
Oui, à condition de distinguer clairement information, opinion et conseil personnalisé. Une prise de position doit être présentée comme une analyse datée, jamais comme une consigne d’achat. En cas de doute sur une formulation, faites‑la relire par votre responsable conformité avant publication.
Chaque avantage cité doit s’accompagner du risque correspondant, notamment le risque de perte en capital lorsqu’il existe. Sur un format court, l’ACPR décrit la pratique consistant à afficher le risque de façon visible et à renvoyer vers un support complet.
Le régulateur recommande de séparer compte professionnel et compte privé. Vous pouvez raconter votre parcours et vos convictions de métier, mais les contenus qui engagent votre structure doivent suivre le même cadre que ceux de l’entreprise.