Une ligne éditoriale pour conseiller en gestion de patrimoine doit s’organiser autour de 3 à 4 piliers métiers précis, se décliner prioritairement sur LinkedIn, et s’appuyer sur la preuve concrète plutôt que sur le discours institutionnel. C’est cette combinaison, piliers clairs, canal unique maîtrisé, cas clients anonymisés, qui transforme une présence en ligne diffuse en moteur régulier de rendez-vous qualifiés.
En bref:
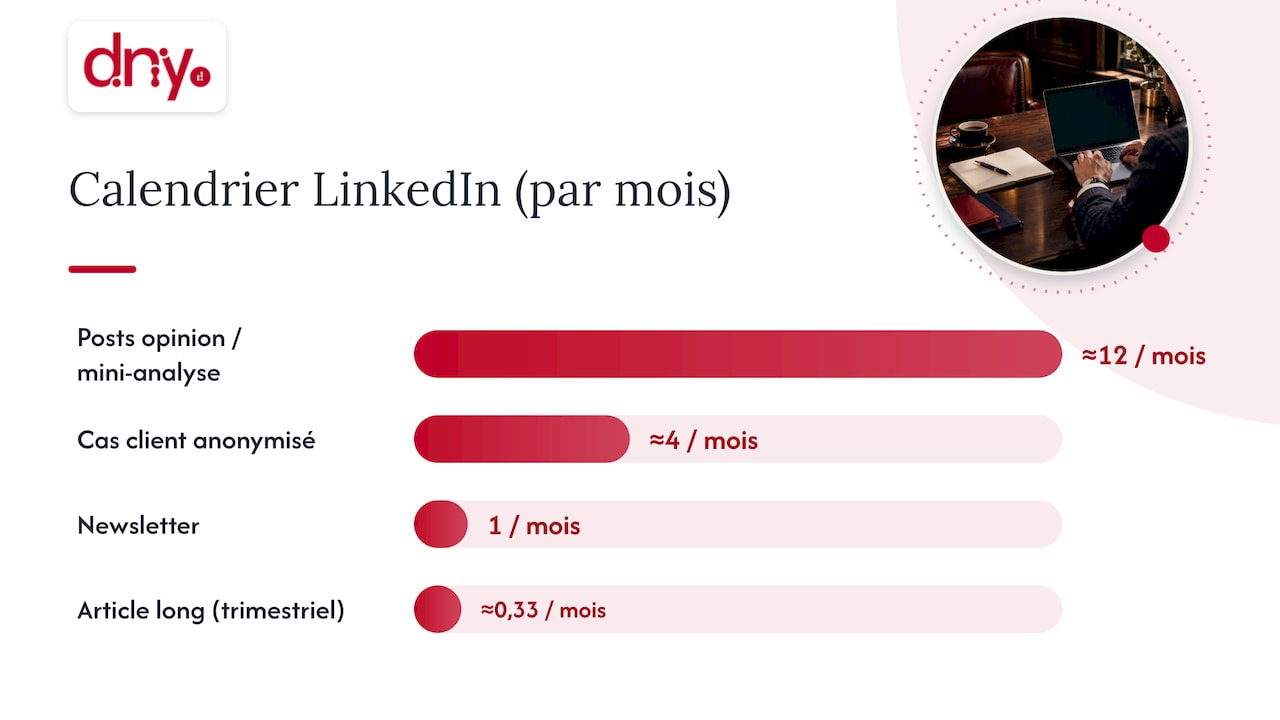
- La publication régulière doit privilégier un rythme d’environ 12 posts par mois, mêlant opinions, cas clients anonymisés, mini-analyses, articles longs et newsletters.
- Il est essentiel de clarifier dès le départ l’objectif commercial, le persona ciblé et les piliers thématiques pour assurer une ligne éditoriale cohérente et efficace.
- La conformité réglementaire impose de vérifier la précision, la transparence, l’équilibre entre avantages et risques, tout en archivant rigoureusement chaque contenu publié.
- La preuve concrète, via des cas clients anonymisés et des mécanismes expliqués simplement, renforce la crédibilité et favorise la transformation en rendez-vous qualifiés.
- Un accompagnement structuré, basé sur un guide court, des outils de planification et la supervision d’experts finance, accélère la mise en œuvre d’une stratégie éditoriale efficace.
Avant d’écrire le moindre post, un cabinet de gestion de patrimoine gagne à clarifier quatre couches : l’objectif commercial, les piliers thématiques, la déclinaison en angles, puis les livrables qui rendent tout cela opérationnel au quotidien.
Conseil de pro : Commencez toujours par la question “quel rendez-vous ce contenu doit-il provoquer ?” avant de choisir le sujet : cela évite de nombreux posts qui informent sans jamais convertir.
Définir l’objectif commercial et le persona visé. Un cabinet qui cible des dirigeants de PME en cession n’écrira pas comme celui qui vise des cadres en optimisation d’épargne salariale.
Choisir 3 à 4 piliers thématiques stables. Par exemple : fiscalité patrimoniale, transmission, allocation d’actifs et actualité réglementaire, en évitant d’en ajouter un cinquième qui dilue le message.
Décliner chaque pilier en thèmes puis en angles réutilisables. Un pilier “transmission” peut se décliner en thèmes (donation, assurance-vie, pacte Dutreil) puis en angles (erreur fréquente, cas client, actualité fiscale).
Produire les livrables qui cadrent l’exécution : une charte éditoriale courte, un gabarit de post type et une checklist de vérification avant publication.
Une charte éditoriale efficace pour un cabinet de gestion de patrimoine reste courte, deux pages suffisent généralement, et répond à cinq questions simples.
Ce document, une fois rédigé, sert de référence à toute personne qui produit du contenu pour le cabinet, qu’il s’agisse du dirigeant, d’un collaborateur ou d’un prestataire externe. Pour aller plus loin sur les raisons stratégiques de structurer cette démarche, notre article sur les raisons de créer du contenu en tant que CGP détaille les bénéfices commerciaux associés.
Le choix des sujets ne suffit pas. Ce qui distingue réellement un cabinet d’un autre, c’est la manière dont il parle à un persona précis avec un ton reconnaissable.
Un CGP qui accompagne des dirigeants en cession d’entreprise n’a pas les mêmes attentes qu’un cabinet positionné sur la clientèle patrimoniale internationale ou sur les jeunes actifs en constitution de patrimoine. Chaque segment attend un niveau de technicité et un registre différents.
Prendre position sur un sujet clivant, par exemple critiquer une pratique commerciale répandue dans le secteur, attire une audience patrimoniale exigeante mais comporte un risque réputationnel réel s’il n’est pas maîtrisé. La règle simple : on prend position sur des pratiques ou des méthodes, jamais sur des personnes ou des confrères nommés.
Un micro-pitch de marque pour une bio LinkedIn tient en deux phrases : ce que vous faites, pour qui, et ce qui vous distingue concrètement dans l’approche. Par exemple : “J’accompagne les dirigeants en cession d’entreprise dans la structuration de leur patrimoine post-cession. Mon approche : zéro jargon, des simulations chiffrées avant toute recommandation.”
Tous les formats ne se valent pas pour un cabinet de gestion de patrimoine. Cinq formats concentrent l’essentiel de la valeur commerciale et méritent d’occuper la majeure partie du calendrier.
Un calendrier mensuel réaliste pour un cabinet, sans surcharger les équipes, combine ces formats sans jamais viser le volume pour le volume.
| Fréquence | Format | Objectif principal |
|---|---|---|
| 3 posts par semaine | Opinion ou mini-analyse | Visibilité et engagement |
| 1 post par semaine | Cas client anonymisé | Preuve sociale et crédibilité |
| 1 article par trimestre | Article long format | Autorité et référencement |
| 1 newsletter par mois | Synthèse et actualité | Nurturing de la base existante |
Concrètement, cela représente environ 12 posts LinkedIn par mois et un article long chaque trimestre, un rythme tenable pour un dirigeant qui produit lui-même une partie de son contenu. Notre liste d’idées d’articles pour CGP peut servir de réservoir de sujets pour alimenter ce calendrier sans partir de zéro chaque mois.
Un point de vigilance structurant : chaque post qui évoque un avantage (rendement, performance, économie fiscale) doit mentionner les risques ou limites associés, et indiquer clairement son caractère promotionnel lorsque c’est le cas. L’AMF rappelle dans sa consultation sur les médias sociaux que les règles de clarté et d’équilibre s’appliquent à ces canaux comme à toute autre communication. Pour une vue d’ensemble des canaux à combiner avec LinkedIn, notre article sur les trois canaux essentiels pour un CGP complète cette approche.
Un contenu qui part sans relecture expose le cabinet à un risque disproportionné par rapport au bénéfice d’une publication rapide. Un flux simple suffit pour l’essentiel des structures.
Le flux recommandé reste court : une idée naît, elle est rédigée, elle passe par une relecture conformité, puis elle est publiée et archivée. Trois rôles suffisent dans la majorité des cabinets : un auteur qui rédige, un réviseur qui vérifie le fond et la forme, un approbateur qui valide la publication finale, ces deux derniers rôles pouvant être tenus par la même personne dans une petite structure.
Sur le fond réglementaire, le statut de conseiller en investissements financiers s’applique dès qu’une recommandation personnalisée sur un instrument financier est formulée, ce qui implique une inscription à l’ORIAS et l’adhésion à une association professionnelle agréée par l’AMF, comme le précise la position-recommandation n° 2006-23. Cette exigence structure directement ce qu’un contenu peut ou ne peut pas affirmer.
Avant toute publication, une checklist courte limite l’essentiel des risques :
Notre guide sur la conformité AMF pour les communications des CGP détaille ces points avec davantage d’exemples concrets.
Un contenu qui plaît sans jamais générer de rendez-vous reste un coût, pas un investissement. Deux familles d’indicateurs méritent un suivi régulier.
Le cycle de vente d’un CGP s’étend souvent sur plusieurs mois, ce qui rend l’attribution directe difficile. Une méthode simple consiste à demander systématiquement “comment nous avez-vous connus” lors du premier échange, et à croiser cette réponse avec les posts publiés dans les semaines précédentes.
Les autorités ont observé en 2024 et 2025 un volume notable de publicités non conformes dans le secteur financier, ce qui justifie de suivre aussi, en interne, un indicateur de conformité : le taux de contenus validés sans correction avant publication.
Accompagner exclusivement les acteurs de la finance nous a appris qu’un cabinet qui applique une ligne éditoriale structurée progresse plus vite qu’un cabinet qui publie au gré de l’inspiration.
Cette structure n’a rien de théorique : elle reflète la manière dont les cabinets de gestion de patrimoine construisent une présence LinkedIn qui tient dans le temps, sans épuiser leurs équipes.
Les clients patrimoniaux attendent aujourd’hui des cabinets qu’ils prennent position plutôt qu’ils récitent des généralités sur la diversification ou la gestion du risque. Le contenu institutionnel sans aspérité ne convainc plus une clientèle qui compare plusieurs conseillers avant de choisir.
La vraie bascule stratégique consiste à investir progressivement dans la preuve concrète, cas clients anonymisés, mécanismes expliqués simplement, plutôt que dans le volume de publications. Un cabinet qui publie moins mais prouve davantage construit une crédibilité qui se traduit en rendez-vous.
Tester un format, mesurer sa réception, l’ajuster : cette boucle simple vaut mieux que n’importe quel plan éditorial figé sur douze mois.
— Digital Dandy
Construire une ligne éditoriale solide demande du temps que la plupart des dirigeants de cabinets n’ont pas entre deux rendez-vous clients. Notre équipe accompagne exclusivement les acteurs de la finance, ce qui nous permet de cadrer rapidement vos piliers, votre ton et votre calendrier sans vous faire réexpliquer les bases de la réglementation ou des cycles de vente patrimoniaux.
Notre accompagnement se décline selon vos besoins : un atelier sur-mesure pour cadrer votre positionnement en quelques séances, un suivi continu pour dynamiser votre présence LinkedIn via notre offre Dopez votre influence sur LinkedIn, ou un travail plus large sur votre marque avec Marque et positionnement.
Pour les cabinets qui souhaitent mobiliser leurs collaborateurs comme relais de contenu, notre guide complet sur l’employee advocacy complète naturellement cette démarche.
Échangeons sur votre ligne éditoriale pour voir ensemble ce qui correspond le mieux à votre cabinet et à votre clientèle.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Le conseiller en gestion de patrimoine (CGP) est un terme générique désignant un professionnel qui accompagne ses clients sur l’ensemble de leur patrimoine, tandis que le statut de conseiller en investissements financiers (CIF) est un statut réglementé précis. Un CGP qui formule des recommandations personnalisées sur des instruments financiers doit détenir le statut de CIF et s’inscrire à l’ORIAS, tout en adhérant à une association professionnelle agréée par l’AMF.
Une ligne éditoriale se définit en choisissant 3 à 4 piliers thématiques alignés sur votre persona cible, puis en déclinant ces piliers en thèmes et formats réutilisables. L’étape suivante consiste à formaliser ce cadrage dans une charte courte qui précise le ton, les sujets exclus et les limites réglementaires à respecter.
Un rythme de trois à quatre posts par semaine suffit généralement pour un cabinet, en combinant posts d’opinion, mini-analyses et cas clients anonymisés. Cette fréquence se complète idéalement d’un article long par trimestre et d’une newsletter mensuelle pour entretenir la relation avec une base déjà qualifiée.
Les publications doivent rester exactes, claires et non trompeuses, et présenter un équilibre entre avantages et risques évoqués, comme le rappelle la consultation de l’AMF sur les médias sociaux. Le caractère publicitaire d’une publication doit aussi être identifiable lorsqu’il s’applique, et chaque publication gagne à être archivée avec sa date de diffusion.
Les cas clients anonymisés, structurés autour du contexte, de l’enjeu patrimonial, de l’action menée et du résultat obtenu, constituent une preuve sociale plus convaincante que des exemples génériques sans ancrage réel. Cette approche fonctionne à condition de respecter strictement la confidentialité du client, sans jamais révéler d’éléments identifiants.